- Der weltweite Foundry 2.0-Marktumsatz stieg im zweiten Quartal 2026 im Jahresvergleich um 25 % auf einen Rekordwert von 96,6 Milliarden US-Dollar und beschleunigte sich damit gegenüber den 24 % im ersten Quartal 2026. Dies wurde durch KI-GPUs, kundenspezifische KI-ASICs und den breiteren Ausbau der KI-Infrastruktur, einschließlich Server-CPUs, Netzwerkchips und Power-Management-ICs, vorangetrieben.
- TSMC blieb der Hauptnutznießer des KI-Zyklus, wobei der Umsatz im Jahresvergleich um 34 % auf 40,2 Milliarden US-Dollar stieg, was den Marktanteil am Foundry 2.0-Markt auf etwa 42 % anhob. Wir erwarten, dass die KI-getriebene Nachfrage für TSMC im Gesamtjahr 2026 ein Umsatzwachstum von etwa 43 % gegenüber dem Vorjahr unterstützen wird.
- Das Umsatzwachstum der Pure-Play-Foundries außerhalb von TSMC verdoppelte sich von 9 % im ersten Quartal 2026 auf 18 % im Jahresvergleich, angeführt von SMIC (+36 % gegenüber dem Vorjahr) und Nexchip (+21 % gegenüber dem Vorjahr) aufgrund der lokalen Nachfrage nach KI-Chips, Lokalisierung und strukturellen Wafer-Preiserhöhungen.
- Der OSAT-Umsatz stieg im Jahresvergleich um 22 % auf 12,6 Milliarden US-Dollar, wobei ASE und Amkor um 24 % bzw. 26 % gegenüber dem Vorjahr zulegten, da die beschleunigte Nachfrage nach fortschrittlicher Verpackung und Prüfung die OSAT-Anbieter in den Mittelpunkt der KI-Wertschöpfungskette rückt.
-
Mit Blick auf die Zeit nach 2026 entwickelt sich die Verpackung zum wichtigsten Wettbewerbsfeld: Es wird erwartet, dass in den nächsten fünf Jahren mehr als 130 Millionen GPUs und KI-ASICs mit fortschrittlich verpacktem On-Compute-Speicher ausgeliefert werden, was einen Compute-Umsatz von fast 2 Billionen US-Dollar generieren wird.
Seoul, Peking, Berlin, Buenos Aires, Fort Collins, Hongkong, London, Neu-Delhi, Taipeh, Tokio – 29. September 2026
Der weltweite Foundry 2.0-Marktumsatz stieg im zweiten Quartal 2026 um 25 % gegenüber dem Vorjahr und um 11 % gegenüber dem Vorquartal auf 96,6 Milliarden US-Dollar, so der neueste Foundry Market Supply Tracker von Counterpoint Research. Das Wachstum hat sich im Vergleich zum letzten Quartal beschleunigt und wurde maßgeblich durch die kontinuierliche Nachfrage nach KI-GPUs und den Ausbau der KI-Infrastruktur vorangetrieben. Dies umfasst kundenspezifische ASICs, Server-CPUs, Netzwerk-Chips und Power-Management-ICs.
Associate Director Brady Wang betont: „Da reine Auftragsfertiger (Pure-Play Foundries), Nicht-Speicher-IDMs und OSAT-Anbieter allesamt ein zweistelliges Wachstum verzeichnen, hat sich der KI-Investitionszyklus auf alle Segmente der Wertschöpfungskette ausgeweitet. TSMC bleibt der zentrale Profiteur, aber es ergeben sich zunehmend Chancen für Foundries mit ausgereiften Knoten (Mature-Node), Nicht-Speicher-IDMs und OSAT-Anbieter.“
Herr Wang fügte hinzu: „Fortschrittliche Packaging-Technologien bleiben ein wesentlicher Engpass, da KI-Prozessoren in ihrer Größe zugenommen haben und komplexer im Design geworden sind.“
Wir schätzen, dass die Angebots-Nachfrage-Lücke bei TSMCs CoWoS im Jahr 2026 bei etwa 20 % bleibt und sich bis 2027 auf etwa 10 % verringern wird, da die interne Kapazität auf 185 KWPM skaliert. Längere Testzeiten und zusätzliche Testschritte machen OSAT-Anbieter allmählich zu strategischen zweiten Bezugsquellen im KI-Halbleiter-Ökosystem.
Umsatzwachstum bei Pure-Play Foundries weitet sich über TSMC hinaus aus
Der Gesamtumsatz des Sektors stieg im 2. Quartal 2026 um 29 % gegenüber dem Vorjahr auf 54,9 Milliarden US-Dollar, wobei der Umsatz von TSMC um 34 % gegenüber dem Vorjahr und um 12 % gegenüber dem Vorquartal auf 40,2 Milliarden US-Dollar anstieg, was etwa 42 % des gesamten Foundry 2.0-Marktes entspricht, nach 38 % im Jahr 2025. Obwohl sich das Wachstum gegenüber dem Vorjahr aufgrund einer höheren Vergleichsbasis von 41 % im 1. Quartal 2026 abschwächte, sehen wir weiterhin eine starke sequenzielle Dynamik und erwarten für das Gesamtjahr 2026 ein Umsatzwachstum von etwa 43%. Dies impliziert ein Umsatzwachstum im 2. Halbjahr 2026 von nahezu 50 % gegenüber dem Vorjahr, was von der N2-Hochlaufphase, Wafer-Preiserhöhungen und der planmäßigen Erweiterung der CoWoS-Kapazitäten abhängt.
Die knappe CoWoS-Kapazität begrenzt die Auslieferungen von KI-Produkten, weshalb TSMC die Investitionen in das Backend erhöht hat, während Kunden gleichzeitig alternative Verpackungsoptionen aufbauen. Obwohl dies die führende Position von TSMC bei den fortschrittlichen Produkten der Kunden nicht beeinträchtigen wird, findet eine strukturelle Neuzuweisung der Fertigungskapazitäten sowohl bei fortschrittlichen als auch bei ausgereiften Knoten (Nodes) und im Bereich Packaging statt.
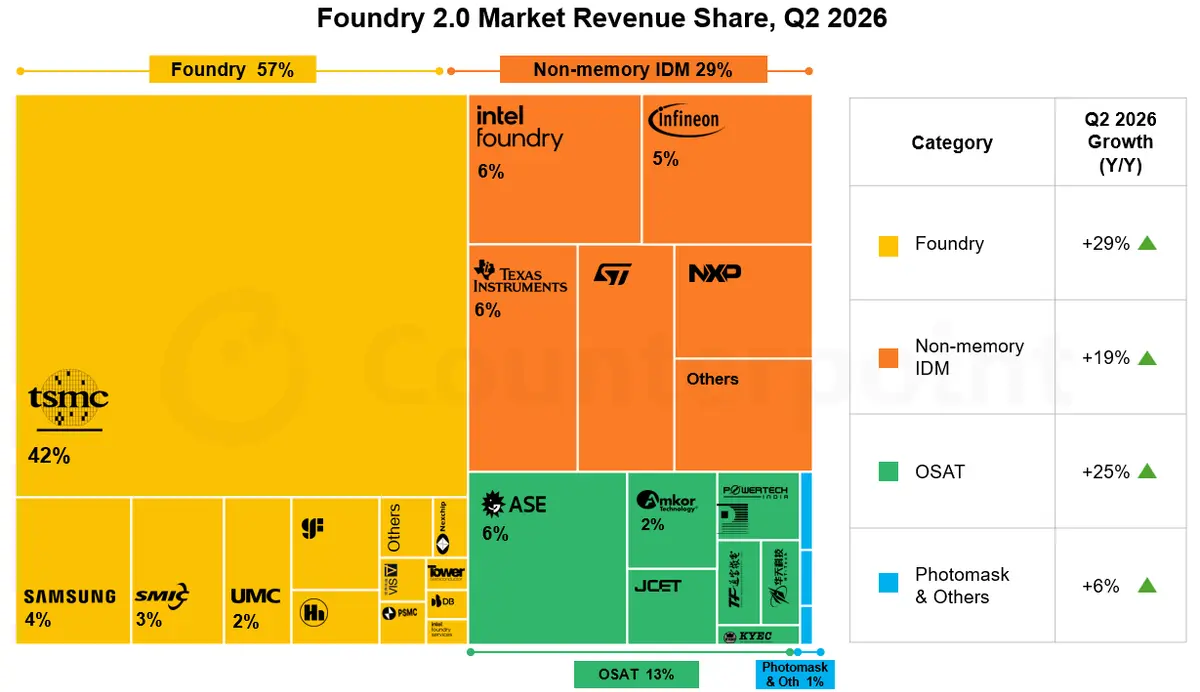
Quelle: Counterpoint Research Foundry Market Supply Tracker, 2. Quartal 2026
Der Umsatz der Pure-Play-Foundries ohne TSMC wuchs um 18 % gegenüber dem Vorjahr, ein Anstieg gegenüber 9 % im 1. Quartal 2026, wobei SMIC ein starkes Wachstum von 36 % gegenüber dem Vorjahr verzeichnete. SMIC profitierte von der starken Nachfrage nach lokalen KI-Chips, von denen wir erwarten, dass sie die N+2-Kapazität das ganze Jahr 2026 über knapp halten werden, sowie von einer höheren Auslastung, während Hua Hong und Nexchip um 17 % bzw. 21 % gegenüber dem Vorjahr wuchsen. Die taiwanesischen Foundries der zweiten Reihe verzeichneten gemischte Ergebnisse. UMC/Vanguard wuchsen um 9 % bzw. 20 % gegenüber dem Vorjahr und um 13 % bzw. 9 % gegenüber dem Vorquartal, angetrieben durch die Nachfrage nach PMICs, MCUs und anderen Peripherie-Chips, was die Auslastungsraten erhöhte. Die Knappheit bei ausgereiften Knoten konzentriert sich jedoch auf KI-bezogene Anwendungen wie PMICs und Interposer und spiegelt keinen branchenweiten Mangel wider, da die Verbrauchernachfrage weiterhin schwach bleibt.
Während TSMC seine Kapazitäten durch die Zuweisung fortschrittlicher Knoten weiter optimiert, scheint Vanguard die Nachfrage nach Interposern zu bedienen, während UMC von einer verbesserten Präsenz bei PMICs und Silizium-Photonik profitiert. GlobalFoundries wuchs in einem bescheideneren Tempo, da eine schwächere Nachfrage aus dem Automobil- und Smartphone-Sektor das starke Wachstum im Bereich Kommunikationsinfrastruktur und Rechenzentren ausglich, das durch die Nachfrage nach Silizium-Photonik und Silizium-Germanium für optische KI-Netzwerke angetrieben wurde.
Senior Analyst William Li merkt an: „Samsung und Intel Foundry profitieren ebenfalls, da Kunden nach zusätzlichen Bezugsquellen suchen. Samsung hielt im zweiten Quartal 2026 mit einem Anteil von etwa 4% die Position als zweitgrößter Auftragsfertiger, unterstützt durch die Nachfrage nach SF4/SF5 und höhere Wafer-Preise, während Intels EMIB-T-Packaging für Googles nächste Generation der TPU übernommen wurde. Doch derzeit dient keiner der Anbieter als perfekter Ersatz für die Kombination aus Skalierung bei fortschrittlichen Knoten, Ausbeute und Packaging-Umsetzung von TSMC“.
Nicht-Speicher-IDMs profitierten von der industriellen Erholung und der KI-Stromnachfrage
Die Gruppe der Nicht-Speicher-IDMs verzeichnete im zweiten Quartal 2026 ein Umsatzwachstum von 19 % gegenüber dem Vorjahr, angeführt von Intel Foundry mit 31 % gegenüber dem Vorjahr, gefolgt von STMicroelectronics mit 26 %, Texas Instruments mit 23 %, NXP mit 19 % und Infineon mit 15 %. Ein Teil dieser Erholung spiegelt eine niedrige Basis wider, da die Gruppe in der ersten Jahreshälfte 2025 noch mit Lagerkorrekturen beschäftigt war.
Wir erwarten, dass sich die Erholung der Nicht-Speicher-IDMs bis in die zweite Jahreshälfte 2026 fortsetzt, unterstützt durch die steigende Leistungsdichte auf Rack-Ebene und den Übergang zu Architekturen mit höherer Spannungsversorgung in KI-Rechenzentren. Die Nachfrage nach PMICs, MOSFETs und SiC/GaN-basierten Komponenten wird dadurch angekurbelt. Steigende Kosten für Auftragsfertigung und Packaging könnten jedoch die Margen der IDMs unter Druck setzen, falls diese nicht an die Kunden weitergegeben werden können.
Fortschrittliches Packaging rückt OSAT in das Zentrum der KI-Lieferkette
Der OSAT-Sektor behielt im zweiten Quartal 2026 seine solide Dynamik bei, wobei der Umsatz um 22 % gegenüber dem Vorjahr und um 12 % gegenüber dem Vorquartal auf 12,6 Milliarden US-Dollar stieg. Das Wachstum wurde in erster Linie durch die Nachfrage nach Advanced Packaging, Wafer-Probing und Tests für KI-Prozessoren angetrieben. ASE meldete ein Umsatzwachstum von 24 % gegenüber dem Vorjahr, während Amkor um 26 % wuchs. Andere OSAT-Anbieter meldeten im zweiten Quartal ebenfalls ein Wachstum von über 20% gegenüber dem Vorjahr.
ASE, das zweitgrößte Unternehmen auf dem Foundry 2.0-Markt nach TSMC, entwickelte sich nach TSMC zur zweiten Quelle für Advanced Packaging, und auch seine Komplettlösungen verzeichneten ein Wachstum. Amkor baut seine Kapazitäten für 2.5D-Packaging aus, während Powertech sich zusätzliche Möglichkeiten im Bereich CPU-Packaging sichert und Technologien auf Panel-Ebene entwickelt. Trotz dieser Diversifizierung im Back-End werden die meisten hochmodernen KI-Rechen-Wafer weiterhin von TSMC hergestellt, sodass dessen führende Position unangetastet bleibt.
Abschlusstests und Burn-in-Tests gewinnen mit zunehmender Komplexität der Chips an Bedeutung. Die Testanforderungen variieren jedoch je nach Architektur, was bedeutet, dass die Zykluszeit für Tests nicht für jedes Produkt einheitlich ansteigt und die Anbieter diese je nach Architektur anpassen und optimieren müssen. Daher werden neben der installierten Kapazität auch die Ausbeutekonsistenz und die Prozessintegration zu Wettbewerbsvorteilen für OSAT-Anbieter.
Ausblick: Back-End-Kapazität und Rechenvielfalt bestimmen das Tempo für das zweite Halbjahr 2026
Wir erwarten, dass der Foundry 2.0-Markt bis zum zweiten Halbjahr 2026 ein zweistelliges Wachstum gegenüber dem Vorjahr beibehalten wird, da sich die KI-Nachfrage von GPUs auf kundenspezifische ASICs, Server-CPUs und Leistungskomponenten ausweitet. Advanced Packaging, Substrate und Testkapazitäten bleiben die entscheidenden Engpassfaktoren für den KI-Einsatz. Der Aufstieg von agentischen KI-Workloads erhöht zudem den CPU-Bedarf pro KI-Rack, was den Bedarf an hochmodernen Wafern und CPU-Packaging weiter steigert. Zu den Hauptrisiken zählen CoWoS- und Substrat-Engpässe, die Weitergabe höherer Wafer- und Packaging-Kosten, eine anhaltend schwache Verbrauchernachfrage sowie Unsicherheiten in der Handelspolitik.
Herr Li fügte hinzu: „Die KI-Nachfrage ist keine Geschichte mehr, die sich auf ein einzelnes Produkt beschränkt. GPUs, kundenspezifische ASICs, Server-CPUs und Leistungschips konkurrieren alle um dieselben Wafer-, Packaging- und Testkapazitäten. Deshalb hat sich das Wachstum von TSMC auf Foundries mit ausgereiften Knoten, IDMs und OSATs ausgeweitet. Im zweiten Halbjahr 2026 werden diejenigen Anbieter, die Packaging- und Testkapazitäten in großem Maßstab garantieren können, den größten Anteil an den zusätzlichen KI-Ausgaben für sich beanspruchen.“
Jenseits von 2026: Der Billionen-Dollar-Engpass bei der Gehäusetechnik zeichnet die Foundry 2.0-Landkarte neu
Mit Blick auf die Zukunft wird die Gehäusetechnik (Packaging) und nicht mehr die Logik-Skalierung zum wichtigsten Wettbewerbsfeld. Counterpoint geht davon aus, dass in den nächsten fünf Jahren mehr als 130 Millionen GPUs und KI-ASICs mit fortschrittlichem On-Compute-Speicher ausgeliefert werden, was einen Compute-Umsatz von fast 2 Billionen US-Dollar generieren wird. Um dies zu erreichen, müssen drei konvergierende Grenzen überwunden werden – die Speicher-Mauer (Memory Wall), die Leistungs-Mauer (Performance Wall) und die Kupfer-Mauer (Copper Wall). Die Abhängigkeit von HBM von CoWoS-Silizium-Interposern sowie die damit verbundenen Einschränkungen bei Kosten, Ausbeute und Kapazität ebnen den Weg für glaubwürdige Alternativen.
Unsere Billionen-Dollar-Engpass-Serie verfolgt, wie diese Alternativen Gestalt annehmen. Intel kombiniert seine EMIB-Bridge-Gehäusetechnik mit seinen ZAM- und XBM-Speicherarchitekturen als Alternative zu TSMCs CoWoS. Qualcomms High Bandwidth Compute (HBC) stapelt LPDDR-Speicher auf einem Logik-Die, um den 2.5D-Interposer zu vermeiden; erste Produkte sind für Mitte 2027 geplant. NVIDIAs NVHBM verlagert den Speichercontroller in einen kundenspezifischen HBM-Basis-Die, den NVIDIA entwirft und Speicherhersteller auf Bestellung fertigen, was die Reichweite auf kundenspezifische Beschleunigerprogramme ausweitet. Für das Foundry 2.0-Ökosystem verschiebt sich der Wert in Richtung Logik-Basis-Dies, Bridges und Substrate. Dies schafft Möglichkeiten für Foundries, die fortschrittliche Logik mit Packaging-Kapazitäten kombinieren, sowie für OSATs und Substratlieferanten, die diese neuen Architekturen in großem Maßstab qualifizieren können.
„Die nächste Phase des KI-Ausbaus wird ebenso sehr im Gehäuse wie auf dem Wafer entschieden“, sagte Neil Shah, Vice President of Research bei Counterpoint Research. „Da der Speicher näher an die Recheneinheit rückt, ist das Foundry 2.0-Modell der integrierten Fertigung, Verpackung und Prüfung kein Konzept mehr, sondern die operative Realität. Die Foundries und OSATs, die sich heute Kapazitäten für Basis-Dies, Bridges und Substrate für die Architekturen von 2027–2028 sichern, werden bestimmen, wer die fast 2 Billionen US-Dollar schwere KI-Compute-Chance für sich nutzt.“
Verwandte Forschung:
- Foundry Market Supply Tracker – Für Wafer-Daten auf Anbieter-, Knoten- und Segmentebene
- Foundry Monthly Intelligence Report
- Global Cloud AI CPU, GPU and Compute ASIC Tracker
- Für unsere Zukunftsprognose zu KI-Packaging und Speicherarchitektur lesen Sie die $Trillion Bottleneck-Serie:
- “Intel setzt EMIB, ZAM und XBM gegen TSMCs CoWoS ein”
- “Einblicke in Qualcomms Wette auf High Bandwidth Compute (HBC)”
- “NVIDIAs NVHBM und der Kampf um das Base Die”
- "d-Matrix Raptor, AlChip und die Argumente gegen kundenspezifisches HBM" und
- "TSMC OIP 2026 – KI-Design-Kit, Packaging-Innovationen, 3D-DRAM-Zeitplan", wobei vollständige Berichte für Kunden verfügbar sind.
- Webinar: “Cloud AI – Billionen-Dollar-Infrastruktur, Unternehmen & Compute-Trends”.
Was ist Foundry 2.0?
Die traditionelle Definition von „Foundry 1.0” – die sich ausschließlich auf die Chipfertigung konzentrierte – reicht nicht mehr aus, um die aktuelle Dynamik des Sektors zu erfassen. Die Definition von „Foundry 2.0” von Counterpoint erweitert den Geltungsbereich auf Pure-Play-Foundries, Integrated Device Manufacturers (IDMs) ohne Speicherchip-Fokus, Outsourced Semiconductor Assembly and Test (OSAT)-Unternehmen sowie Fotomasken-Anbieter. Der Übergang zu Foundry 2.0 spiegelt eine allmähliche Abkehr vom traditionellen Pure-Play-Modell hin zu einem stärker integrierten Ökosystem wider. In der Praxis bedeutet dies eine engere Abstimmung zwischen Design, Fertigung und Packaging, was letztlich die Effizienz auf Systemebene und die Gesamtbetriebskosten (TCO) verbessert.
Über Counterpoint Research
Counterpoint Research ist ein globales Marktforschungsunternehmen, das auf Produkte im gesamten Technologie-Ökosystem spezialisiert ist. Wir beraten eine Vielzahl von Kunden – von Smartphone-OEMs über Chiphersteller und Channel-Akteure bis hin zu Big-Tech-Unternehmen – durch unsere Büros in den wichtigsten Innovationszentren, Fertigungsclustern und Handelszentren der Welt. Unser Analystenteam, das von erfahrenen Experten geleitet wird, arbeitet mit Stakeholdern aus dem gesamten Unternehmen zusammen – von der Führungsebene bis hin zu Fachleuten in den Bereichen Strategie, Analyst Relations (AR), Market Intelligence (MI), Business Intelligence (BI), Produkt und Marketing – um Dienstleistungen anzubieten, die Marktdaten, Branchen-Thought-Leadership und Beratung umfassen. Unsere Kernbereiche umfassen KI, Automobil, Unterhaltungselektronik, Displays, eSIM, IoT, Standortplattformen, Makroökonomie, Fertigung, Netzwerke und Infrastruktur, Halbleiter, Smartphones und Wearables. Besuchen Sie unsere Insights-Seite, um unsere öffentlich zugänglichen Marktdaten, Erkenntnisse und Thought-Leadership-Inhalte zu erkunden, unseren Fokus zu verstehen, unsere Analysten kennenzulernen und ein Gespräch zu beginnen.
Folgen Sie Counterpoint Research
DEU
Insight


