2026년 2분기 전세계 스마트폰 점유율 (2025년 1분기 - 2026년 2분기)
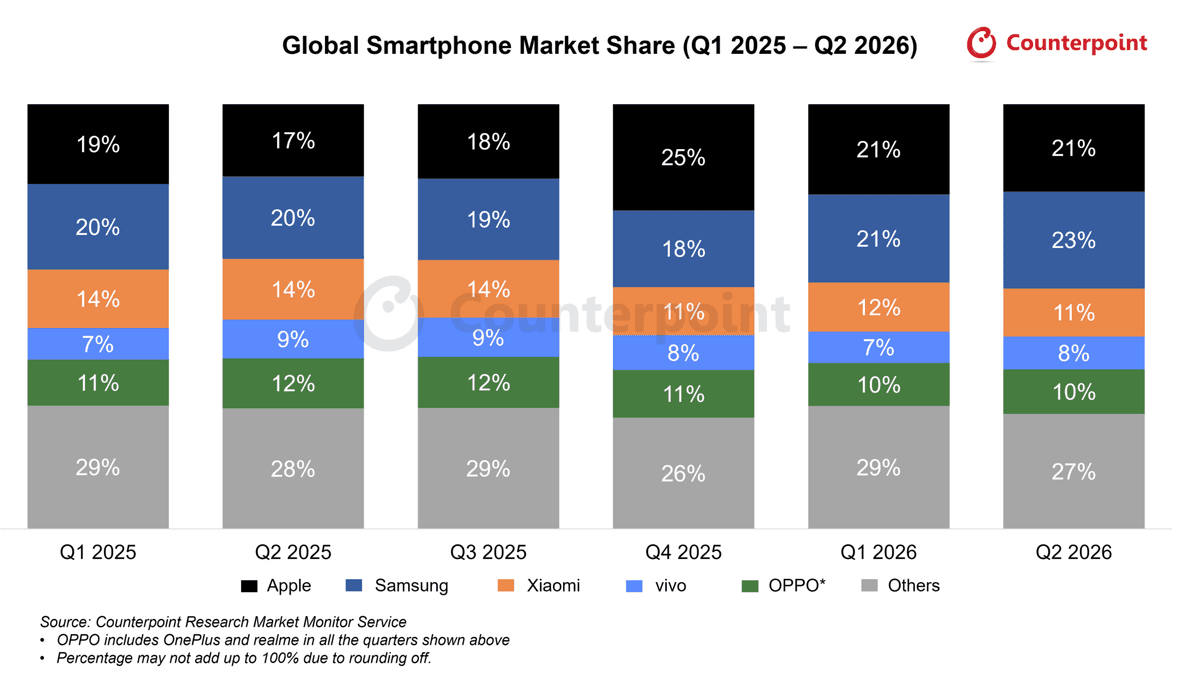
| Q1 2025 | Q2 2025 | Q3 2025 | Q4 2025 | Q1 2026 | Q2 2026 | |
| Apple | 19% | 17% | 18% | 25.0% | 21.2% | 21% |
| Samsung | 20% | 20% | 19% | 18.1% | 20.8% | 23% |
| Xiaomi | 14% | 14% | 14% | 11.3% | 11.5% | 11% |
| vivo | 7% | 9% | 9% | 8.2% | 7.4% | 8% |
| OPPO | 7% | 8% | 8% | 8.0% | 7.6% | 8% |
| Others | 32% | 32% | 32% | 29.3% | 31.5% | 30% |
- 글로벌 스마트폰 시장, 메모리 부족 심화와 메모리 가격 상승 지속으로 2026년 2분기 전년 동기 대비 7% 감소. 다만 일부 제조사가 추가적인 부품 가격 인상과 물류비 상승을 예상해 출하량을 선제적으로 확대하면서 시장 감소폭은 예상보다 완화
- 선진 지역, 부품 가격 상승을 흡수하기 용이한 프리미엄 제품군 비중이 높아 지속되는 위기에도 상대적으로 견조한 흐름 유지. 북미 지역은 높은 프리미엄 제품 침투율과 이동통신사 주도의 할부 금융이 제조사에 더 큰 가격 조정 여력을 제공하며 유일하게 전년 동기 대비 6% 성장. 서유럽도 전년 동기 대비 감소폭이 1%에 그치며 안정적인 흐름 유지
- 삼성전자, 일부 지역에서 가격 및 경쟁 구도가 유리하게 작용하면서 글로벌 시장점유율 23%를 기록하고 전년 동기 대비 9% 성장하며 글로벌 스마트폰 시장 선두 탈환
- 애플, 전년 동기 대비 13%의 두 자릿수 성장과 함께 2분기 기준 역대 최고 시장점유율인 21% 기록. 아이폰 17 시리즈의 지속적인 판매 호조로 글로벌 출하량 1위 모델 지위를 유지한 가운데 주요 시장에서도 견조한 수요 확보. 해당 분기 주요 제조사 가운데 유일하게 스마트폰 가격 인상을 단행하지 않은 업체로 기록
- 샤오미, 2026년 2분기 출하량이 전년 동기 대비 26% 감소하며 상위 5개 스마트폰 브랜드 가운데 가장 가파른 감소폭 기록. 보급형 및 중급형 제품군에 대한 높은 의존도로 메모리 비용 상승과 반복적인 제품 가격 인상, 여러 신흥 시장에서의 구매력 약화에 특히 큰 영향을 받은 것으로 분석
- 비보, 2026년 2분기 스마트폰 출하량이 전년 동기 대비 21% 감소. 중저가 제품군의 수요 압력이 중고가 제품 포트폴리오의 견조한 흐름을 상쇄한 영향. 부품 비용 상승과 가격 민감도가 높은 시장의 수요 약세가 전체 출하 실적에 지속적인 부담으로 작용


