- 글로벌 파운드리 2.0 매출, 2분기 966억 달러로 25%↑
- TSMC 매출 34% 증가한 402억 달러…점유율 42%로 확대
- SMIC 등 비TSMC 파운드리 매출 증가율 18%로 2배 확대
- OSAT 매출 22%↑…패키징, 테스트 수요가 성장 견인
글로벌 시장조사기관 카운터포인트리서치(이하 '카운터포인트')의 파운드리 시장 공급 트래커(Foundry Market Supply Tracker)에 따르면, 2026년 2분기 글로벌 파운드리 2.0 시장 매출이 전년 동기 대비 25%, 전분기 대비 11% 증가한 966억 달러를 기록했다. 이는 1분기 성장률 24%보다 더 가속화된 수치로, AI GPU 수요와 AI 인프라 확장이 성장을 이끌었다. 여기에는 커스텀 ASIC, 서버 CPU, 네트워킹 칩, 전력관리반도체(PMIC)까지 포함된다.
파운드리 2.0은 순수 파운드리 업체뿐 아니라 비메모리 종합반도체기업(IDM), 외주 반도체 조립, 테스트 기업(OSAT), 포토마스크 공급업체까지 포함하는 확장된 개념이다.
브래디 왕(Brady Wang) 연구위원은 "순수 파운드리, 비메모리 IDM, OSAT 모두 두 자릿수 성장을 기록하면서 AI 투자 사이클이 밸류체인 전 구간으로 확산되고 있다"며 "TSMC가 여전히 핵심 수혜 기업이지만, 성숙 공정 파운드리와 비메모리 IDM, OSAT 업체에도 기회가 늘고 있다"고 말했다. 이어 "AI 프로세서가 크기와 설계 복잡도 모두 커지면서 첨단 패키징이 여전히 주요 제약 요인"이라고 덧붙였다.
카운터포인트는 TSMC의 CoWoS 수급 격차가 2026년 약 20%에서 2027년 10% 수준으로 좁혀질 것으로 추정했다. 이와 함께 테스트 시간이 길어지고 공정이 늘어나면서 OSAT 업체들이 AI 반도체 생태계에서 전략적 대체 공급원으로 자리매김하고 있다고 분석했다.
2026년 2분기 파운드리 2.0 시장 매출 비중
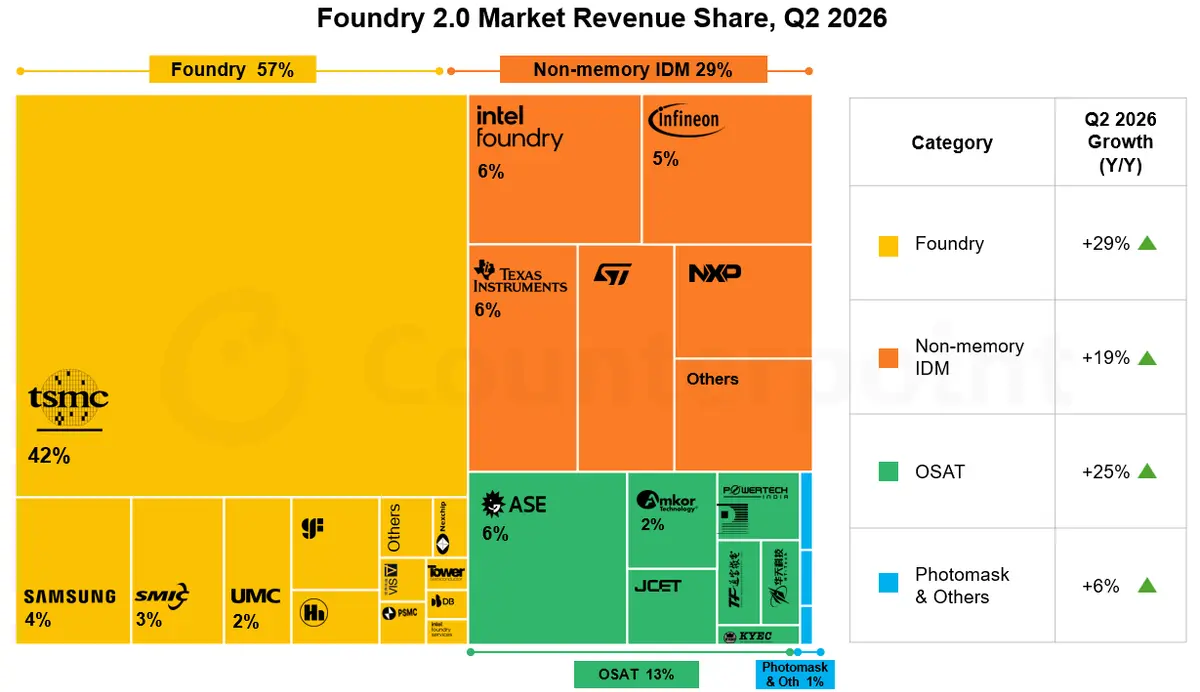
출처: 카운터포인트리서치 파운드리 시장 공급 트래커(Foundry Market Supply Tracker), 2026년 2분기
TSMC 넘어 OSAT까지 성장 확산
순수 파운드리 부문 전체 매출은 2026년 2분기 전년 동기 대비 29% 증가한 549억 달러를 기록했다. TSMC 매출은 전년 동기 대비 34%, 전분기 대비 12% 증가한 402억 달러로, 파운드리 2.0 전체 시장에서 차지하는 비중이 2025년 38%에서 약 42%로 확대됐다. 1분기 증가율(41%)보다는 낮아졌으나 이는 비교 기준이 높아진 데 따른 것으로, 연간으로는 약 43% 매출 성장이 예상된다. 이는 하반기 매출 증가율이 전년 동기 대비 약 50%에 달해야 한다는 의미로, N2 공정 양산 확대와 웨이퍼 가격 인상, CoWoS 생산능력 증설 일정이 예정대로 진행되는지에 달려 있다.
TSMC 외 순수 파운드리 매출은 전년 동기 대비 18% 증가해 1분기(9%)보다 증가폭이 두 배로 늘었다. SMIC가 36% 성장하며 이를 이끌었고, 넥스칩(Nexchip)도 21% 성장했다. 대만 2군 파운드리는 실적이 엇갈렸다. UMC와 뱅가드(Vanguard)는 각각 전년 동기 대비 9%, 20% 성장했다.
윌리엄 리(William Li) 책임연구원은 "삼성과 인텔 파운드리도 고객사들이 추가 공급원을 찾으면서 수혜를 보고 있다"며 "삼성은 2026년 2분기 약 4% 점유율로 파운드리 2위 자리를 지켰고, 인텔의 EMIB-T 패키징은 구글의 차세대 TPU에 채택됐다"고 말했다. 다만 그는 "두 업체 모두 아직 TSMC의 첨단 공정 규모, 수율, 패키징 실행력을 완전히 대체하기엔 이르다"고 덧붙였다.
한편 OSAT 부문 매출도 힘을 보탰다. OSAT 부문 매출은 2026년 2분기 전년 동기 대비 22%, 전분기 대비 12% 증가한 126억 달러를 기록했다. 첨단 패키징과 웨이퍼 프로빙, 테스트 수요가 성장을 이끌었다. ASE는 매출이 전년 동기 대비 24% 늘었고, 앰코(Amkor)는 26% 증가했다.
하반기 전망, 패키징과 컴퓨트 다양성이 관건
카운터포인트는 AI 수요가 GPU에서 커스텀 ASIC, 서버 CPU, 전력 부품으로 확산되면서 하반기에도 파운드리 2.0 시장이 두 자릿수 성장을 이어갈 것으로 내다봤다. 첨단 패키징, 기판, 테스트 생산능력이 AI 구축의 핵심 제약 요인으로 남을 전망이다.
닐 샤(Neil Shah) 리서치 부사장은 "AI 구축의 다음 단계는 웨이퍼만큼이나 패키지 안에서 결정될 것"이라며 "메모리가 컴퓨트에 더 가까이 이동하면서 제조, 패키징, 테스트를 통합한 파운드리 2.0 모델은 이제 개념이 아니라 현실이 됐다"고 말했다. 이어 "2027~2028년 아키텍처를 위한 베이스다이, 브리지, 기판 생산능력을 지금 확보하는 파운드리와 OSAT 업체가 약 2조 달러 규모의 AI 컴퓨트 기회를 가져갈 것"이라고 전망했다.
카운터포인트는 향후 5년간 1억3천만 개 이상의 GPU와 AI ASIC이 온컴퓨트 메모리를 적용한 첨단 패키징 형태로 출하될 것으로 예상했으며, 이를 통해 약 2조 달러 규모의 컴퓨트 매출이 창출될 것으로 내다봤다.
Counterpoint Research 소개
Counterpoint Research는 기술 생태계 전반의 제품을 전문으로 하는 글로벌 시장 조사 기관입니다. 당사는 세계 주요 혁신 허브, 제조 클러스터 및 상업 중심지에 위치한 사무소를 통해 스마트폰 OEM부터 칩 제조사, 채널 플레이어, 빅테크 기업에 이르기까지 다양한 고객에게 자문을 제공합니다. 노련한 전문가들이 이끄는 당사의 분석가 팀은 C-레벨 경영진부터 전략, 애널리스트 관계(AR), 시장 인텔리전스(MI), 비즈니스 인텔리전스(BI), 제품 및 마케팅 담당자에 이르기까지 기업 전반의 이해관계자들과 협력하여 시장 데이터, 업계 리더십, 컨설팅을 아우르는 서비스를 제공합니다. 당사의 핵심 커버리지 영역은 AI, 자동차, 가전제품, 디스플레이, eSIM, IoT, 위치 플랫폼, 거시경제, 제조, 네트워크 및 인프라, 반도체, 스마트폰 및 웨어러블 기기입니다. 당사의 인사이트 페이지를 방문하여 공개된 시장 데이터와 인사이트, 업계 리더십을 확인하고, 당사의 중점 분야를 파악하며 분석가들을 만나보세요. 또한, 비즈니스 협의를 시작하실 수 있습니다.
Counterpoint Research 팔로우하기


