시장 주요 하이라이트
- CSP(클라우드 서비스 제공업체)의 설비투자(capex)는 2022년부터 2027년까지 연평균 37% 성장할 것으로 전망되며, 2024년부터 AI 중심의 지출 증가세가 본격화될 것이다.
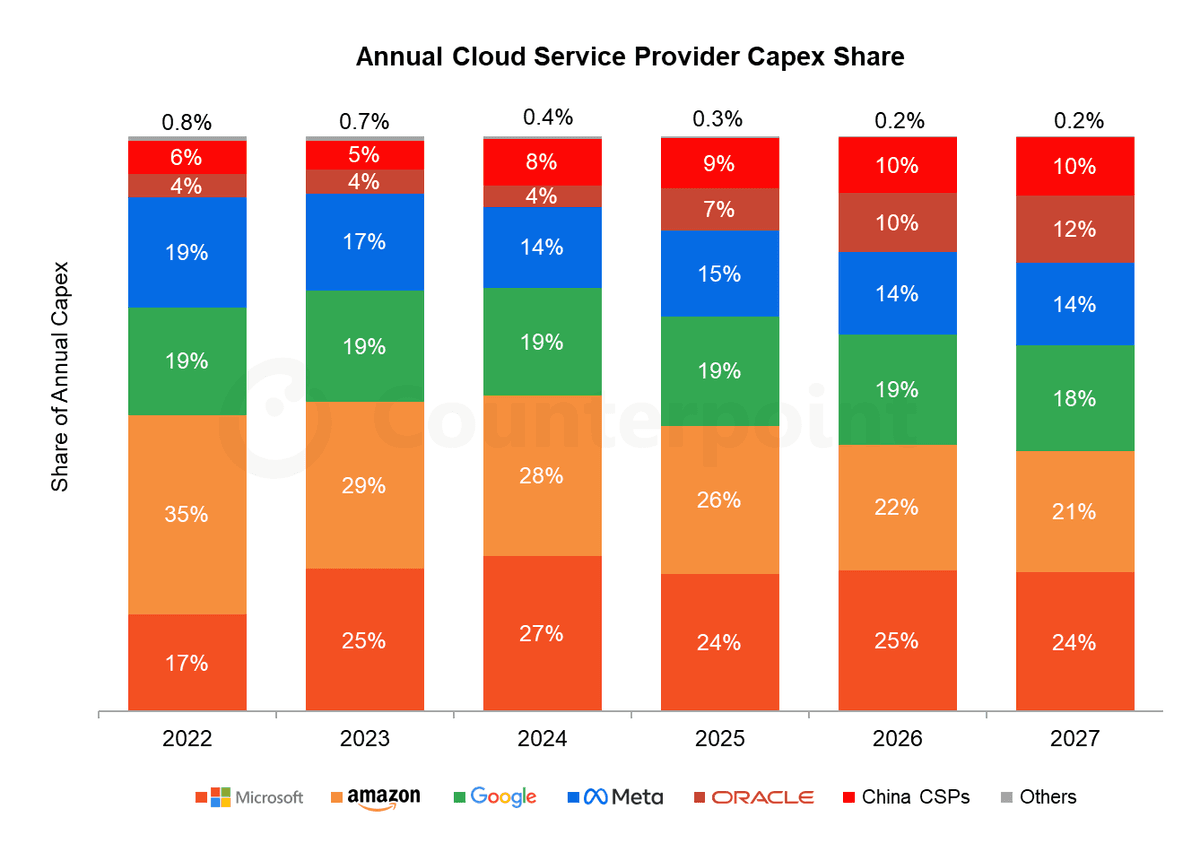
- 증가하는 설비투자의 대부분은 마이크로소프트와 아마존이 주도하는 하이퍼스케일러에 의해 발생하며, 구글과 메타의 기여도 또한 가속화되고 있다.
- CSP의 설비투자는 2019~2023년의 안정적인 10%대 중반 연평균 성장률에서 생성형 AI(GenAI) 시대 이후 구조적으로 더 높은 수준으로 전환될 것이다.
- 이는 클라우드 플랫폼이 상대적으로 자산 경량형 소프트웨어 운영업체에서 자본 집약적인 AI 인프라 소유업체로 비즈니스 모델을 재편함에 따라 나타나는 현상이며, 지속적인 대규모 투자가 새로운 기준이 될 것이다.
- 수출 통제와 첨단 제조 기술에 대한 접근 제한으로 인해 알리바바, 바이두, 텐센트를 포함한 중국 CSP의 설비투자 성장이 제한되면서, 2025년까지 이들의 글로벌 점유율은 10% 미만에 머물 것으로 예상된다.
- 결과적으로 중국 내 기업들은 인프라 확장보다는 LLM 효율성 및 소프트웨어 역량 강화에 집중하고 있다.
| 연간 클라우드 서비스 제공업체 | 2022 | 2023 | 2024 | 2025 | 2026 | 2027 |
|---|---|---|---|---|---|---|
| Microsoft | 17% | 25% | 27% | 24% | 25% | 24% |
| Amazon | 35% | 29% | 28% | 26% | 22% | 21% |
| 19% | 19% | 19% | 19% | 19% | 18% | |
| Meta | 19% | 17% | 14% | 15% | 14% | 14% |
| Oracle | 4% | 4% | 4% | 7% | 10% | 12% |
| 중국 CSP | 6% | 5% | 8% | 9% | 10% | 10% |
| 기타 | 0.8% | 0.7% | 0.4% | 0.3% | 0.2% | 0.2% |


