カウンターポイントリサーチ (英文名: Counterpoint Research 以下、カウンターポイントリサーチ)は、2026年第2四半期グローバルファウンドリー ( Foundry ) 2.0市場の売上高は966億ドルに達したという調査結果を含むFoundry Market Supply Trackerによる最新調査を発表致しました。
カウンターポイントリサーチの最新調査Foundry Market Supply Trackerによると、2026年第2四半期グローバルファウンドリー ( Foundry ) 2.0市場の売上高は、前年比25%増、前四半期比11%増の966億ドルに達しました。成長率は前四半期から加速しており、主にAI GPUへの継続的な需要とAIインフラの拡大が成長を牽引しました。これには、カスタムASIC、サーバーCPU、ネットワーキングチップ、電源管理IC(PMIC)などが含まれます。
カウンターポイントリサーチのアソシエイトディレクターBrady Wangは、次の通り述べています。
「専業ファウンドリー、非メモリIDM、OSATのすべてが二桁成長を記録しており、AI投資サイクルの恩恵はバリューチェーンのあらゆる領域に広がっています。TSMCが引き続き最大の恩恵を受けていますが、成熟ノードのファウンドリ、非メモリIDM、OSATベンダーにも新たな機会が生まれています。」
さらにWangは、「AIプロセッサの大型化と設計の複雑化に伴い、先端パッケージングは依然として大きな制約要因となっています。」と述べています。
カウンターポイントリサーチでは、TSMCのCoWoS需給ギャップは2026年時点で約20%残ると推定しています。TSMCの自社生産能力が185KWPMに向けて拡大することで、2027年には約10%まで縮小するとみています。テスト時間の長期化やテスト工程の追加によって、OSATベンダーはAI半導体エコシステムにおける戦略的なセカンドソースとしての役割を徐々に高めています。
専業ファウンドリーの売上成長、TSMC以外にも拡大
2026年第2四半期の専業ファウンドリー全体の売上高は、前年比29%増の549億ドルとなりました。このうちTSMCの売上高は前年比34%増、前四半期比12%増の402億ドルに達し、ファウンドリー 2.0市場全体の約42%を占めました。2025年の38%からシェアを拡大しています。2026年第1四半期の前年比41%増と比較すると、比較対象となる前年の水準が高くなったため成長率は鈍化しましたが、前四半期比では引き続き強い成長モメンタムが確認されており、カウンターポイントリサーチでは、TSMCの2026年通期売上高が約43%増加すると予測しています。これは、2026年下期の売上高が前年比で約50%増加することを意味し、その実現にはN2の立ち上がり、ウェハ価格の引き上げ、CoWoSの生産能力拡大が計画通り進むことが前提となります。
CoWoSの供給能力が逼迫していることがAI製品の出荷を制約しているため、TSMCは後工程への投資を拡大しています。同時に、顧客側も代替となるパッケージング手段の構築を進めています。こうした動きが、先端製品におけるTSMCの主導的地位を揺るがすものではありませんが、先端ノード・成熟ノードの双方、およびパッケージング分野で、生産能力の構造的な再配分が進んでいます。
図: ファウンドリー 2.0市場売上高シェア・2026年第2四半期
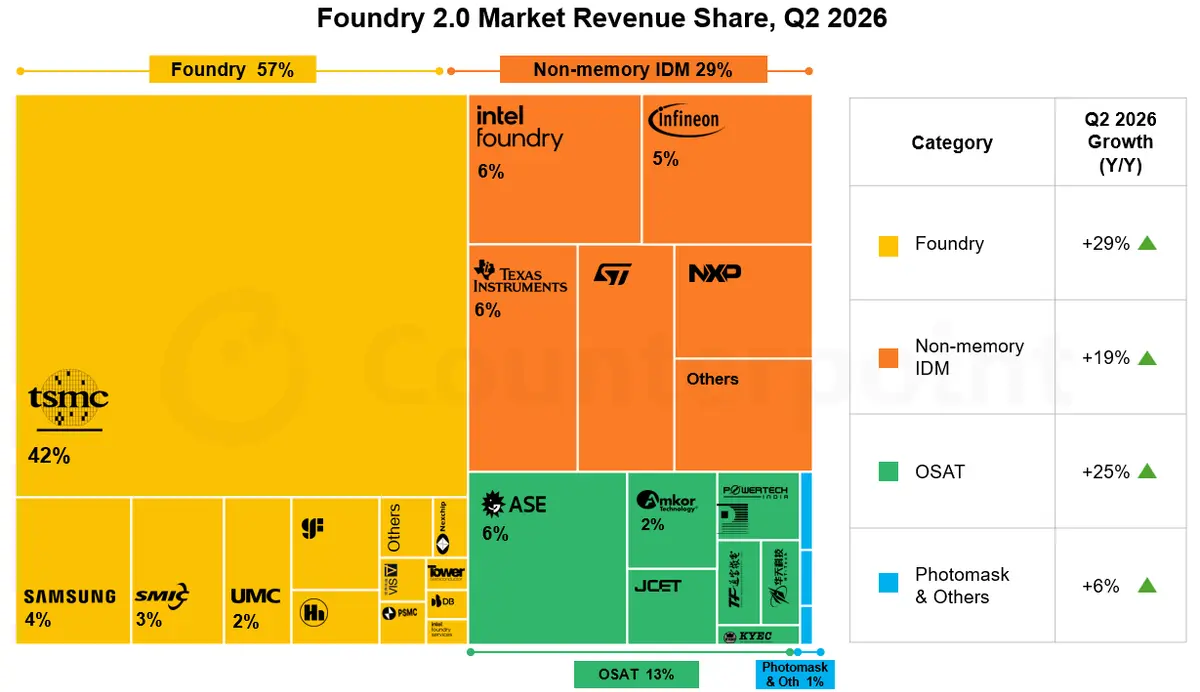
出典:カウンターポイントリサーチ Foundry Market Supply Tracker, Q2 2026
TSMC以外の専業ファウンドリーの売上高は前年比18%増となり、2026年第1四半期の同9%増から成長が加速しました。SMICは前年比36%増と力強い成長を記録しました。中国国内のAIチップ需要が旺盛であることに加え、稼働率の上昇も寄与しています。カウンターポイントリサーチでは、N+2の生産能力は2026年を通じて逼迫した状態が続くと予測しています。Hua HongとNexchipもそれぞれ前年比17%、21%増加しました。台湾のティア2グループのファウンドリー各社では、結果にばらつきが見られました。UMCとVanguardは、それぞれ前年比9%増、20%増、前四半期比13%増、9%増となりました。PMIC、MCUなど周辺チップへの需要が稼働率を押し上げました。ただし、成熟ノードの逼迫は業界全体で発生しているわけではなく、PMICやインターポーザなどAI関連用途に集中しており、コンシューマー需要は引き続き低調です。
TSMCが先端ノードへの配分を進め、生産能力の最適化を続ける中、Vanguardはインターポーザ需要を取り込んでいるとみられます。一方、UMCはPMICおよびシリコンフォトニクス分野へのエクスポージャー拡大の恩恵を受けています。GlobalFoundriesの成長は比較的緩やかでした。シリコンフォトニクスやシリコンゲルマニウムに対するAI光ネットワーキング向け需要によって、通信インフラおよびデータセンター事業は大きく成長したものの、自動車およびスマートフォン需要の低迷がその成長を相殺しました。
カウンターポイントリサーチのシニアアナリストWilliam Liは次の通り述べています。
「顧客が追加の供給元を求める中、SamsungとIntel Foundryも恩恵を受けています。SamsungはSF4/SF5への需要とウェハ価格の上昇を背景に、2026年第2四半期に約4%のシェアを獲得し、ファウンドリ市場で第2位を維持しました。一方、IntelのEMIB-Tパッケージングは、Googleの次世代TPUに採用されています。ただし、先端ノードにおける規模、歩留まり、パッケージングの実行力を組み合わせたTSMCの能力を、現時点で完全に代替できるサプライヤーはありません。」
非メモリIDM、産業市場の回復とAI向け電力需要の恩恵を受ける
非メモリIDMグループの2026年第2四半期売上高は前年比19%増となりました。Intel Foundryが同31%増で最も高い成長を記録し、STMicroelectronicsが26%増、Texas Instrumentsが23%増、NXPが19%増、Infineonが15%増と続きました。この回復の一部は比較対象となる前年の水準が低かったことによるものであり、2025年上期には、同グループはまだ在庫調整への対応を続けていた状況でした。
非メモリIDMの回復は2026年下期にも続くと予測しています。AIデータセンターにおけるラック単位の電力密度上昇と、高電圧の電力供給アーキテクチャへの移行が、その成長を支える見通しです。これにより、PMIC、MOSFET、SiC/GaNベースのコンポーネントへの需要が拡大しています。ただし、ファウンドリやパッケージングのコスト上昇分を顧客に転嫁できない場合、IDM各社の利益率には圧力がかかる可能性があります。
先端パッケージングによりOSATがAIサプライチェーンの中心へ
OSAT市場は2026年第2四半期も堅調な成長を維持し、売上高は前年比22%増、前四半期比12%増の126億ドルとなりました。成長を主に牽引したのは、AIプロセッサ向けの先端パッケージング、ウェハプロービング、テスト需要です。ASEは前年比24%増、Amkorは26%増を記録しました。その他のOSATベンダーも、2026年第2四半期に前年比20%以上の成長を報告しています。
ファウンドリー 2.0市場でTSMCに次ぐ第2位の企業であるASEは、先端パッケージングにおいてTSMCに次ぐセカンドソースとして存在感を高めており、フルプロセス・ソリューションも成長しています。Amkorは2.5Dパッケージングの生産能力を拡大している他、PowertechもCPUパッケージング分野で新たな機会を獲得し、パネルレベル技術の開発を進めています。このように後工程の供給元は多様化していますが、最先端AIコンピュート向けウェハの大半は依然としてTSMCで製造されており、同社の主導的地位は維持されています。
チップの複雑化に伴い、最終テストとバーンインテストの重要性も高まっています。ただし、テスト要件はアーキテクチャごとに異なるため、すべての製品でテストサイクル時間が一律に長くなるわけではありません。サプライヤーには、それぞれのアーキテクチャに合わせてテスト工程をカスタマイズし、最適化することが求められます。そのため、設備能力だけでなく、歩留まりの安定性やプロセス統合力もOSATベンダーにとって重要な競争優位性となりつつあります。
今後の見通し:後工程の生産能力とコンピュートの多様化が2026年下期の成長を左右
AI需要がGPUからカスタムASIC、サーバーCPU、電源関連コンポーネントへと広がる中、ファウンドリー 2.0市場は2026年下期を通じて前年比二桁成長を維持すると予測しています。先端パッケージング、基板、テストの生産能力は、引き続きAI導入を左右する主要な制約要因となる見通しです。また、エージェント型AIワークロードの増加に伴い、AIラック当たりのCPU需要も高まっており、最先端ウェハとCPUパッケージングへの需要をさらに押し上げています。主なリスクとしては、CoWoSおよび基板の供給ボトルネック、ウェハおよびパッケージングコスト上昇分の価格転嫁、コンシューマー需要の長期的な低迷、通商政策をめぐる不透明感などが挙げられます。
Liはさらに次の通り述べています。
「AI需要はもはや単一製品だけの話ではありません。GPU、カスタムASIC、サーバーCPU、電源チップが、同じウェハ、パッケージング、テストの生産能力を奪い合う状況になっています。だからこそ、成長の恩恵はTSMCだけでなく、成熟ノードのファウンドリ、IDM、OSATにも広がっています。2026年下期には、大規模なパッケージングおよびテスト能力を確実に提供できるベンダーが、AI関連の追加投資の最も大きなシェアを獲得することになることでしょう。」
2026年以降:1兆ドル規模のパッケージング・ボトルネックがファウンドリー 2.0の構図を変える
さらに先を見据えると、ロジックの微細化よりも、パッケージングが主要な競争領域になりつつあります。カウンターポイントリサーチでは、今後5年間で、先端パッケージングによってコンピュートとメモリを統合したGPUおよびAI ASICの出荷台数が1億3,000万個を超え、コンピュート分野で約2兆ドルの売上を生み出すと予測しています。これを実現するためには、「Memory Wall」「Performance Wall」「Copper Wall」という、同時に顕在化しつつある3つの制約を克服する必要があります。HBMはCoWoSのシリコンインターポーザへの依存度が高く、それに伴うコスト、歩留まり、生産能力の制約が、代替技術に現実的な機会をもたらしています。
カウンターポイントリサーチの$Trillion Bottleneckシリーズでは、こうした代替技術がどのように具体化しつつあるかを追跡しています。Intelは、TSMCのCoWoSに対する代替策として、EMIBブリッジ・パッケージングとZAMおよびXBMメモリアーキテクチャを組み合わせています。QualcommのHigh Bandwidth Compute(HBC)は、LPDDRメモリをロジックダイ上に積層することで2.5Dインターポーザを不要とするもので、最初の製品は2027年半ばの投入を予定しています。NVIDIAのNVHBMは、メモリコントローラーをカスタムHBMベースダイに移し、このベースダイをNVIDIAが設計し、メモリメーカーが仕様に応じて製造する仕組みです。これにより、NVIDIAはカスタムアクセラレータ・プログラムへの関与をさらに広げています。ファウンドリー 2.0エコシステムでは、価値の中心がロジックベースダイ、ブリッジ、基板へと移りつつあります。これは、先端ロジックとパッケージング能力を組み合わせるファウンドリや、新たなアーキテクチャを大規模に認定・量産できるOSATおよび基板サプライヤーに、新たな機会をもたらします。
カウンターポイントリサーチのバイスプレジデント・オブ・リサーチNeil Shahは次の通り述べています。
「AIインフラ構築の次のフェーズでは、ウェハ上の技術と同じくらい、パッケージングが勝敗を左右することになります。メモリがコンピュートに近づくにつれ、製造、パッケージング、テストを統合するファウンドリー 2.0モデルは、もはや概念ではなく、実際の事業運営そのものになっています。2027~2028年のアーキテクチャに向けて、ベースダイ、ブリッジ、基板の生産能力を今の段階で確保するファウンドリやOSATが、約2兆ドル規模のAIコンピュート市場で誰が価値を獲得するかを左右することになることでしょう。」
ファウンドリー ( Foundry ) 2.0とは
チップ製造のみに焦点を当てた従来の「ファウンドリー 1.0」という定義では、現在の業界動向を十分に捉えることが難しくなっています。カウンターポイントリサーチが定義する「ファウンドリー 2.0」では、その対象範囲を専業ファウンドリ、非メモリのIntegrated Device Manufacturer(IDM)、Outsourced Semiconductor Assembly and Test(OSAT)企業、フォトマスクサプライヤーまで拡大しています。ファウンドリー 2.0への移行は、従来の専業型モデルから、より統合されたエコシステムへと徐々に移行していることを示しています。実際には、設計、製造、パッケージング間の連携がより緊密になることを意味し、その結果、システムレベルでの効率向上と総所有コスト(TCO)の改善につながります。
関連リサーチ:
- Foundry Market Supply Tracker - ベンダー、ノード、セグメント別のウェハーデータ
- Foundry Monthly Intelligence Report
- Global Cloud AI CPU, GPU and Compute ASIC Tracker
- AIパッケージングおよびメモリ・アーキテクチャに関する当社の今後の見通しについては、$Trillion Bottleneckシリーズをご覧ください:
- “Intel Bets EMIB, ZAM and XBM Against TSMC’s CoWoS”
- “Inside Qualcomm’s High Bandwidth Compute (HBC) Bet”
- “NVIDIA’s NVHBM and the Fight for the Base Die”
- "d-Matrix Raptor, AlChip and the Case Against Custom HBM" および
- "TSMC OIP 2026 – AI Design Kit, Packaging Innovations, 3D DRAM Timeline"・クライアント向けには完全版レポートをご用意しています
- ウェビナー: “Cloud AI – Trillion-Dollar Infrastructure, Companies & Compute Trends”
本プレスリリースに関する詳細並びに情報は、こちらからご覧いただけます。
https://counterpointresearch.com/en/reports/foundry-market-supply-tracker-Q2-2026
*本プレスリリースは2026年9月29日に発表されたプレスリリースの日本語版です。原文はこちらをご参照ください。
https://counterpointresearch.com/en/insights/global-foundry-20-revenue-rises-25-yoy-to-a-record-966-billion-in-as-advanced
今回の発表は、チャネル情報、POSデータ、ディストリビューターアンケート調査、公開データなどボトムアップデータソースとトップダウンリサーチの組み合わせによるカウンターポイント社独自の調査方法で実施したものです。
【カウンターポイントリサーチ概要】
テクノロジーエコシステム全体にわたる製品を専門とするグローバル市場調査会社です。世界の主要なイノベーションハブ、製造クラスター、商業センターに拠点を構え、スマートフォンOEM、チップメーカー、チャネル企業、大手テクノロジー企業など、幅広いクライアント様にサービスを提供しています。経験豊富な専門家が率いる当社のアナリストチームは、経営幹部から戦略、アナリストリレーション(AR)、市場情報(MI)、ビジネスインテリジェンス(BI)、製品・マーケティングの各分野のプロフェッショナルまで、企業全体のステークホルダーと連携し、市場データ、業界のソートリーダーシップ、コンサルティングといった幅広いサービスを提供しています。
主な調査領域には、AI、自動車、コンシューマーエレクトロニクス、ディスプレイ、eSIM、IoT、位置情報プラットフォーム、マクロ経済、製造、ネットワークおよびインフラ、半導体、スマートフォン、ウェアラブルを含みます。カウンターポイントリサーチの注力領域、アナリスト、対話の機会等におかれましては、Insightsページより一般公開市場データやインサイトをご確認ください。
公式ウェブサイト: https://counterpointresearch.com/jp


