

- 유럽 전기차 판매 2분기 20% 증가, 120만대 돌파
- 현대차그룹, BYD와 유럽 전기차 톱5서 동반 이탈
- 르노 전기차 판매 153% 급증, 베스트셀링 모델 등극
- 중국 브랜드 점유율 23%로 확대, 비중국계도 반격
카운터포인트리서치의 글로벌 승용 전기차 모델 판매 트래커, 2026년 2분기 보고서에 따르면, 올해 2분기 글로벌 전기차(EV) 판매는 전년 동기 대비 16% 증가한 580만대를 기록했다. 같은 기간 유럽 전기차 판매는 120만대를 넘어서며 전년 동기 대비 20% 늘었다. 이 중 순수전기차(BEV) 판매는 33% 증가해 유럽 승용차 시장에서 차지하는 비중이 20%에 달했고, 플러그인하이브리드(PHEV)와 주행거리연장전기차(EREV)가 추가로 8%를 차지했다. 성장 배경으로는 여러 요인이 꼽힌다. 이산화탄소 배출 규제 강화와 보조금, 세제 혜택이 전기차 수요를 끌어올렸고, 유가 상승과 보급형 모델 확대도 힘을 보탰다.
유럽 전기차 시장의 경쟁 구도는 1년 사이 크게 달라졌다. 2025년 2분기 자동차그룹별 점유율 1위였던 폭스바겐그룹은 2026년 2분기에도 15.07%로 1위 자리는 지켰지만, 점유율은 26.45%에서 11.38%포인트나 빠졌고 판매량도 전년 대비 32% 줄었다. 가장 눈에 띄는 변화는 2위 자리다. 1년 전 톱5에 없었던 르노-닛산 얼라이언스가 판매량 122% 급증에 힘입어 9.63%의 점유율로 단숨에 2위에 올라섰고, 그 여파로 1년 전 2위였던 BMW그룹은 점유율이 9.75%에서 9.14%로 소폭(0.61%포인트) 줄며 3위로 한 계단 내려앉았다(판매량 자체는 전년 대비 12% 늘었다). 4위 스텔란티스는 점유율을 7.18%에서 8.56%로 끌어올리며(판매량 43% 증가) 순위를 지켰고, 그 뒤를 이어 테슬라가 8.56%의 점유율로 새롭게 5위에 진입했다. 테슬라의 판매량은 전년 대비 65% 늘었다. 이 과정에서 1년 전 3위였던 BYD오토(9.39%)와 5위였던 현대차그룹(7.03%)은 나란히 톱5에서 완전히 밀려났다. 폭스바겐그룹, 르노-닛산 얼라이언스, BMW그룹 등 상위 3개 그룹의 합산 점유율은 유럽 전기차 시장의 약 33%에 달했다.
[2025년 2분기 vs 2026년 2분기] 유럽 전기차 시장 자동차그룹별 점유율 톱5
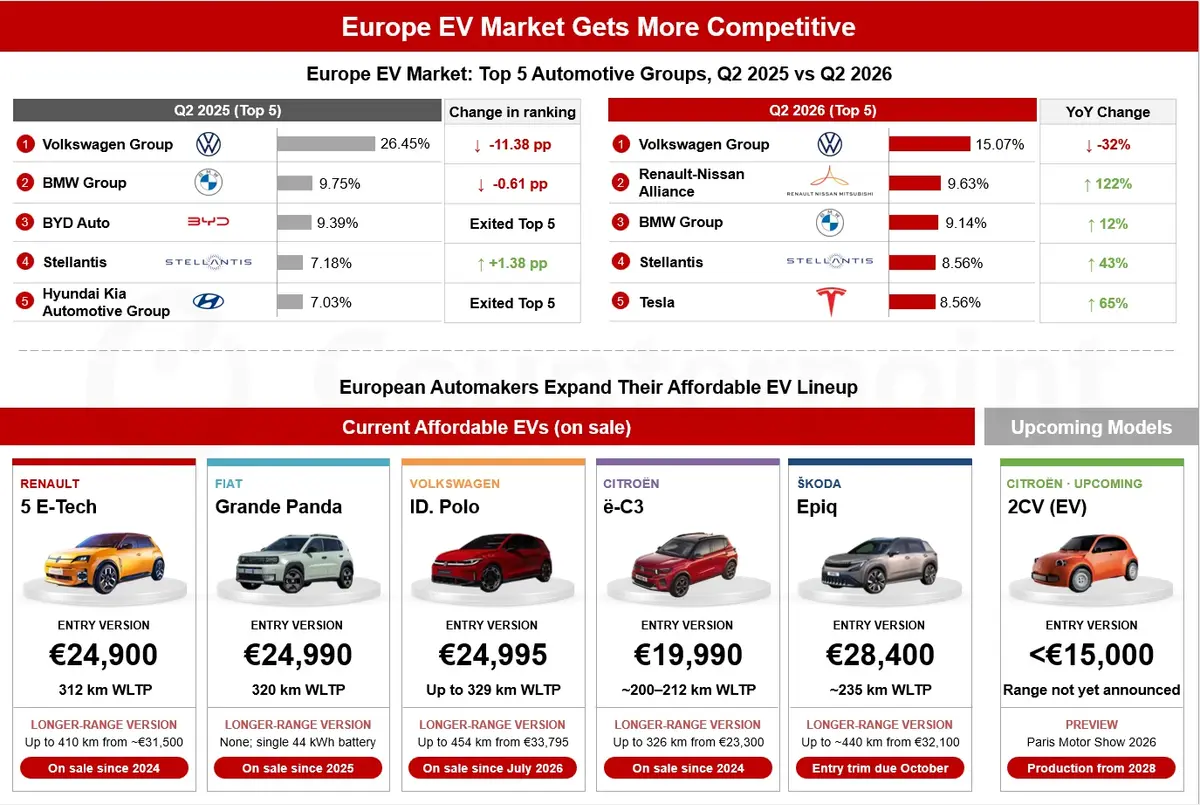
출처: 카운터포인트리서치 글로벌 승용 전기차 모델 판매 트래커(Global Passenger Electric Vehicle Model Sales Tracker), 2026년 2분기
브랜드 단위로 보면 상승세가 더 뚜렷하다. 르노는 르노5와 르노4, 세닉 등 신형 전기차 수요에 힘입어 판매량이 전년 대비 153% 급증했고, 르노5는 2026년 2분기 유럽에서 가장 많이 팔린 전기차 모델에 올랐다. 테슬라 역시 모델Y와 모델3 수요에 힘입어 판매량이 65% 늘었다. 카운터포인트리서치는 친숙한 기존 모델을 전기차로 되살리는 전략이 유럽 완성차업체들 사이에서 확산되고 있다고 짚었다. 르노5와 르노4 외에도 피아트는 판다의 전기차 버전인 그란데 판다를, 폭스바겐은 폴로의 전기차 버전인 ID. 폴로를 각각 선보였고, 시트로엥도 2CV의 전기차 버전을 준비하고 있다.
유럽 승용 전기차 모델 판매 트래커에 따르면 올해 1분기까지만 해도 BYD 판매량이 전년 대비 108% 급증하며 중국 브랜드가 유럽 전기차 판매의 3분의 1 가까이를 차지했으나, 2분기 들어 비중국계 업체들도 반격에 나서며 경쟁 구도가 한층 균형을 이뤘다. 다만 중국 브랜드의 성장세 자체는 꺾이지 않아, 2026년 2분기 중국산 전기차는 유럽 전기차 판매의 23%를 차지해 전년 대비 32% 늘었다. 지리(Geely)와 BYD가 유럽 내 중국 브랜드 중 가장 큰 비중을 차지했고, 체리자동차의 오모다(Omoda)와 제이쿠(Jaecoo) 브랜드는 영국에서 공격적인 가격 정책과 금융 지원, 장기 보증을 앞세워 소비자를 끌어모으고 있다. 카운터포인트리서치는 관세로 가격 경쟁력이 떨어지고 현지화 압박으로 생산 비용이 오를 수 있다고 봤다. 이에 따라 유럽 내 생산 거점 확보가 중국 업체들의 장기 성장에 점점 중요해지고 있다고 분석했다. 카운터포인트리서치는 중국 브랜드의 디자인이 다소 평범하고 주행 경험도 특별히 매력적이지 않다는 한계가 있지만, 가격 대비 많은 기능을 앞세워 이를 상쇄하고 있다고 짚었다.
보급형 전기차 경쟁도 치열해지고 있다. 르노5 이트레크의 기본형 가격은 2만4900유로(WLTP 기준 312km 주행), 피아트 그란데 판다는 2만4990유로(320km), 폭스바겐 ID. 폴로는 2만4995유로(최대 329km)다. 시트로엥 ë-C3는 1만9990유로(약 200~212km)로 가장 저렴하고, 스코다 에픽은 2만8400유로(약 235km)다. ID. 폴로와 에픽은 폭스바겐그룹의 MEB+ 플랫폼을 공유해 부품을 공용화하고 개발비와 생산비를 함께 낮췄다. 유럽대체연료관측소(EAFO)에 따르면 이들 모델 상당수가 3만유로 안팎이거나 그 이하에 책정돼, 유럽 업체들이 중국 경쟁사와의 가격 격차를 좁히고 있다. 시트로엥은 1만5000유로 미만을 목표로 한 2CV 전기차 버전을 2026년 파리모터쇼에서 공개할 예정이며, 양산은 2028년부터 시작한다.
카운터포인트리서치는 글로벌 테크 산업을 전문적으로 분석하며 빠르게 성장하고 있는 시장조사 기관입니다. 커넥티드 디바이스와 디지털 가전을 비롯해 소프트웨어, 애플리케이션 및 연관 생태계 전반을 폭넓게 아우릅니다. 정기 발행 리포트(Syndicate Report)는 물론 고객 맞춤형 컨설팅 리포트를 함께 제공하며, 실무진과 의사결정자에게 호평받고 있는 세미나 및 워크숍 프로그램도 온디맨드 방식으로 지원합니다.

