

- 十五五规划的底层逻辑不是“保国内销量”,而是“争全球话语权”。
- “具备自动驾驶功能的汽车实现规模应用”——按广义的产业口径,主体是 L2+/城市 NOA。根据 Counterpoint Research的预测,2030 年,城市 NOA 的搭载率将达到 55% 至 70%。
- 未来五年淘汰的不是销量少的车企,而是“既出不了海、又没有智驾”的双无车企。
2026 年 9 月 10 日,工业和信息化部等 9 部委联合发布了智能网联新能源汽车产业发展“十五五”规划(简称“十五五规划”)。通过梳理规划中的要点,不难发现,面向 2030 年,我国智能网联新能源汽车的发展目标是成为世界汽车强国,这其中包括了对多家中国车企的全球销量进入前十名和多家零部件企业成为全球的百强的愿景与期望。聚焦在国内市场,虽然规划没对绝对销量提出明确要求,但对新能源车型在乘用车和商用车中的销量占比提出了 70% 和 40% 的具体指标。同时值得关注的还有,规划中对于面向 2030 年自动驾驶的发展目标的相关描述,即“具备自动驾驶功能的汽车实现规模应用。高速公路、城市快速路、部分城市道路等场景实现高度自动驾驶。”
十五五规划正文中的提到了两个看似矛盾的目标,即“新能源乘用车 70% 渗透率”和“具备自动驾驶功能的汽车实现规模应用”。从共性看,两者都未提及国内乘用车总量的如何促进,其中,前者更强调产品结构的替换(从燃油车为主到新能源车主导),而后者侧重于产品价值的升级(更智能的车的规模应用)。在汽车行业的共识中,自动驾驶规模化应用,将会带来汽车所有权的变迁,即个人将普遍接受出行服务的使用权,而非自动驾驶汽车的所有权。而从所有权到使用权的变迁,也会带来新车销量的下降。相信部分从业者在看了规划之后,也可能会对如何维持未来国内市场乘用车销量感到困惑。
上述看似矛盾的目标,却恰恰反映出了中国政府对汽车行业未来五年发展的关注点并不是维持国内汽车销量的增长,而是中国汽车产业在全球市场的发展质量和话语权。在 Counterpoint Research 看来,在销量承压时还要大力推动自动驾驶,中国政府有着更深层次的考量:
- 产业升级卡位的诉求:传统燃油车时代,中国是追随者,而新能源车时代,中国已经开始实现领先。自动驾驶是智能网联时代的下一个制高点,不积极推进,就有被后来者反超的可能。
- 产品价值链的迁移的推进:单车销售的天花板已经初步呈现,在存量市场以一次性买断模式销售汽车硬件最终只能走向价格战。相比一次性硬件买断模式,汽车硬件+出行服务+能源的生态价值是更大的蛋糕。因此,引导车企从“制造业”向“科技服务业”转型将是走出价格战的破局之路。
- 国际竞争力的打造:十五五规划中明确提出全球销量进入前十名和多家零部件企业成为全球的百强,可见中国政府对汽车产业的布局已经从聚焦国内向全球引领方向转变,而自动驾驶作为支撑这一目标的核心竞争力,必然成为中国政府大力推动的对象。
明确了十五五规划本质上是推进中国汽车产业在全球市场的发展质量和话语权的之后,如何在国内销量的天花板已初步显现和自动驾驶正在重塑价值分配的双重挤压下活下来,将成为中国车企(包括自主和合资)面向未来五年的发展需要解答的最核心的命题。或者换句话说,既无出海能力对冲国内存量市场的天花板,又无智驾能力卡位下一代产业价值分配的车企,将在未来五年面临被淘汰的局面。
另外,通过对十五五规划中面向 2030 年自动驾驶的发展目标的相关描述的进一步解读,还可以得出自动驾驶行业发展规划的更细化的判断。
- “具备自动驾驶功能的汽车实现规模应用”,这句表述虽然并未明确提及自动驾驶功能的汽车的等级,根据 Counterpoint Research 的观察,在工信部体系的产业政策中,“自动驾驶”确实存在广义、狭义两套口径。通常,涉及到严格区分自动驾驶等级和安全要求的场合,会采用遵循汽车驾驶自动化分级国家标准(GB/T 40429-2021)2的狭义口径,即 L3 及以上级别才属于自动驾驶的范畴。除此类场合之外,在产业规划、统计口径、试点文件中长期使用广义表述,即L2及以上级别都属于自动驾驶功能的汽车的范畴。同时考虑到 L3 在 2025 年底才开始小范围的条件准入,到真正的面向个人用户的正式商用还需要经历还需要经历“有条件准入—小批量准入—大规模商用”三步,预计还将耗时 2-3 年。因此,2030 年,L3 也无法成为规模应用的主要贡献者。根据 Counterpoint Research 的预测,L2、L2+(城市 NOA)和 L3 在 2030 年的乘用车渗透率如下图:
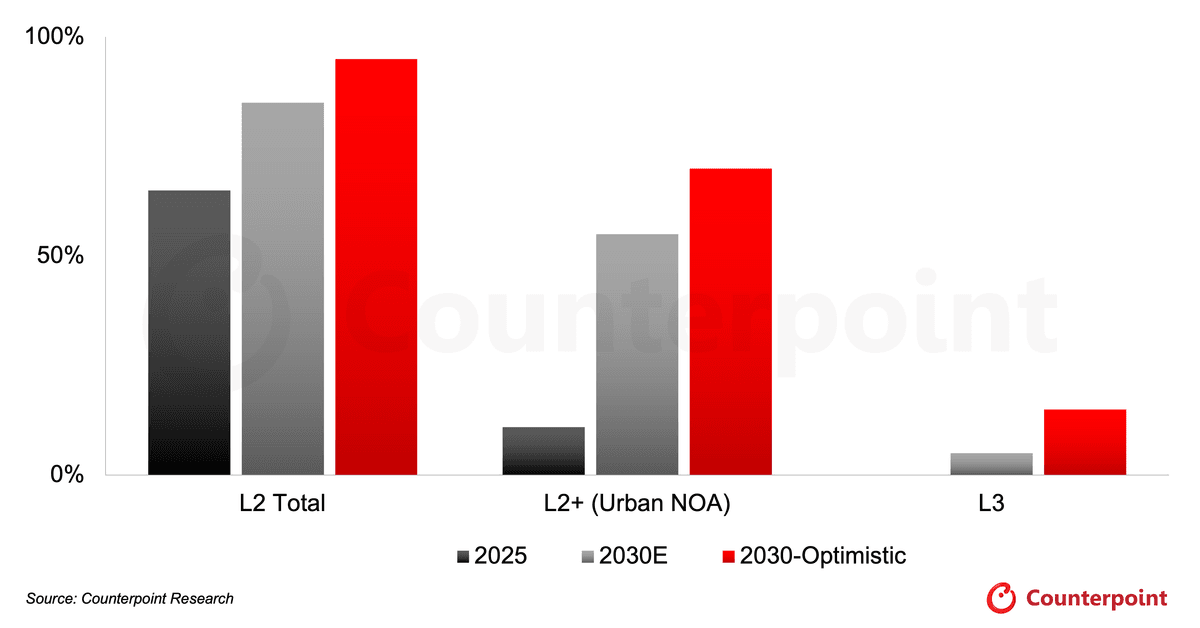
来源:Counterpoint Research
- “高速公路、城市快速路、部分城市道路等场景实现高度自动驾驶”,这句表述限定了 L4 级自动驾驶车辆(参考GB/T 40429-2021),但并未限定乘用车。因此,在 Counterpoint Research 看来,在未来的五年,中国政府不仅将继续支持 robotaxi 的示范试点和部分限定地区的商用,还会进一步推进干线物流、末端配送、微循环公交等商用车自动驾驶的试点、示范与商业化的发展。
分析师观点
十五五规划的核心矛盾——“销量承压却大力推自动驾驶”——本质上是个伪矛盾。因为规划的目标函数从来就不是“国内卖多少辆车”,而是“中国汽车产业在全球价值链上站在什么位置”。
如果说未来五年车企的核心命题是“出海+智驾”,那么对于那些体量不大、资源有限的中小车企来说,是 all in 智驾、all in 出海、还是找个细分市场 niche down,哪条路的存活率更高?
欢迎与 Counterpoint Research 分析团队沟通交流。
- 完 -
关于 Counterpoint Research
Counterpoint Research 是一家专注科技生态系统全产业链产品的全球市场研究公司。依托分布于全球主要创新枢纽、制造业集群及商业中心的办公室,我们的服务对象涵盖智能手机原厂、芯片供应商、渠道伙伴和大型科技公司等各类客户。我们的分析师团队由经验丰富的专家领衔,通过与从企业高管到战略、分析师关系(AR)、市场情报(MI)、商业智能(BI)、产品、营销等各职能的专业人士紧密合作,提供市场数据、行业洞察及定制化咨询等综合服务。我们的核心研究领域包括:人工智能、汽车、消费电子、显示技术、eSIM、物联网、定位平台、宏观经济、制造业、网络与基础设施、半导体、智能手机及可穿戴设备。欢迎访问我们的官网,进入洞察页面,查阅公开的市场数据、深度分析及前瞻观点,了解我们的研究重点,认识我们的分析师,并随时与我们联系交流。
Counterpoint Research 中国媒体联系人
Sally Yu 市场经理
