

|
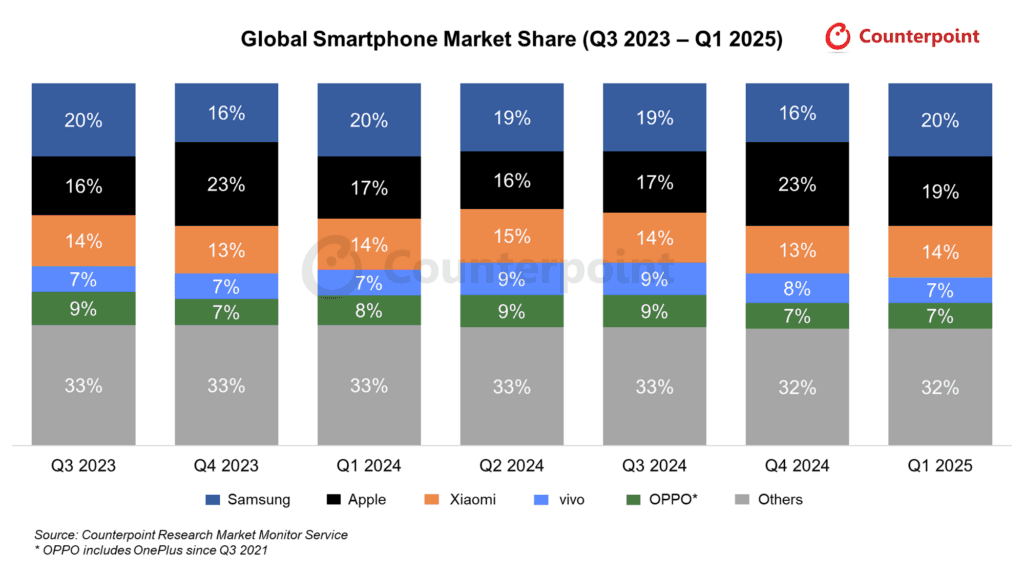
Global Smartphone Shipments Market Share (%)
|
|||||||
| Brand | Q3 2023 | Q4 2023 | Q1 2024 | Q2 2024 | Q3 2024 | Q4 2024 | Q1 2025 |
| Samsung | 20% | 16% | 20% | 19% | 19% | 16% | 20% |
| Apple | 16% | 23% | 17% | 16% | 17% | 23% | 19% |
| Xiaomi | 14% | 13% | 14% | 15% | 14% | 13% | 14% |
| vivo | 7% | 7% | 7% | 9% | 9% | 8% | 7% |
| OPPO* | 9% | 7% | 8% | 9% | 9% | 7% | 7% |
| Others | 34% | 34% | 34% | 32% | 33% | 32% | 32% |
- Die weltweiten Smartphone Auslieferungen (“Sell-in") stiegen im ersten Quartal 2025 um 2 % absolut gegenüber dem Vorjahr, hauptsächlich getrieben durch Schwellenländer.
- Mit einem Anteil von über 50% der weltweiten Auslieferungen blieb der asiatisch-pazifische Raum regional der größte Wachstumstreiber. Japan erwies sich mit einem Wachstum von 29 % gegenüber dem Vorjahr als herausragender Markt, angetrieben durch die starke Nachfrage nach Apple- und Samsung-Geräten.
- Nordamerika verzeichnete im ersten Quartal 2025 mit 8 % gegenüber dem Vorjahr das höchste regionale Wachstum, unterstützt durch erhöhte OEM-Lieferungen zur Abmilderung der Zollauswirkungen.
- Samsung führte den Markt mit einem Marktanteil von 20 % an, dicht gefolgt von Apple mit 19 %. Die Markteinführungen der Galaxy S25-Serie und des iPhone 16e gaben den beiden Marken Auftrieb.
- Die Auslieferungen von Apple stiegen im ersten Quartal 2025 gegenüber dem Vorjahr um 12 % und erzielten damit den höchsten Wert unter den fünf führenden Marken. Dies wurde durch die starke Entwicklung in Nordamerika, Japan und Indien sowie die Einführung des iPhone 16e vorangetrieben.
- Xiaomi konnte seine Dynamik fortsetzen und sich mit einem Wachstum von 2 % im Vergleich zum Vorjahr den dritten Platz sichern. Dies ist auf eine starke Erholung im Heimatmarkt China zurückzuführen, die durch die Expansion des Einzelhandels und ein erneuertes Produktportfolio unterstützt wurde.
- vivo und OPPO belegten mit knappem Abstand den vierten bzw. fünften Platz. Beide profitierten von einer soliden Entwicklung im Mittelklassesegment und staatlichen Subventionen in China.
- Mit Blick auf die Zukunft könnte der globale Smartphone-Markt im Jahr 2025 aufgrund der schwächeren Verbraucherstimmung und der makroökonomischen Unsicherheit im Zusammenhang mit Zöllen und Lieferkettenproblemen einen leichten Rückgang verzeichnen.


