

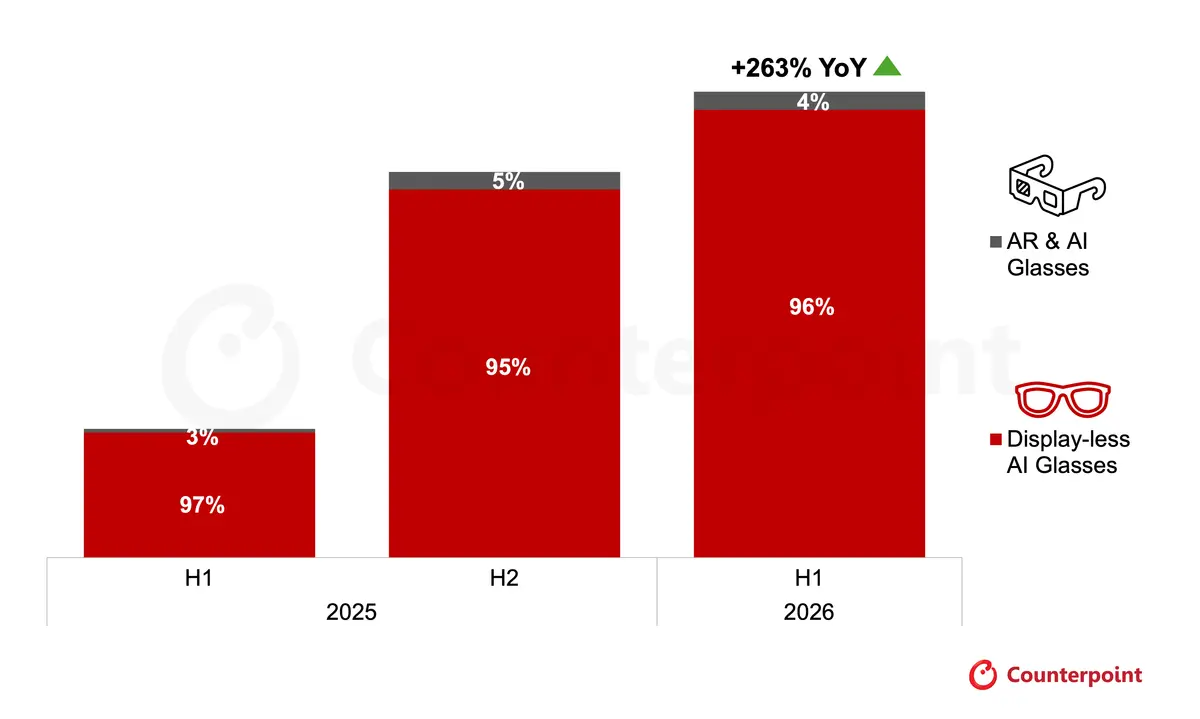
- Die weltweiten Auslieferungen von AI-Brillen – einschließlich displayloser Brillen sowie AR- & AI-Brillen – stiegen im ersten Halbjahr 2026 im Jahresvergleich um 263 %, wobei das ausgereiftere Segment der displaylosen Brillen 96 % der Gesamtauslieferungen ausmachte.
- Die Auslieferungen von displaylosen AI-Brillen stiegen im Jahresvergleich um 258 % und gegenüber dem Vorhalbjahr um 22 %, angetrieben durch die erweiterte Produktpalette von Meta und EssilorLuxottica, den Eintritt in neue APAC-Märkte sowie umfangreichere Werbeaktivitäten in globalen Einzelhandelskanälen.
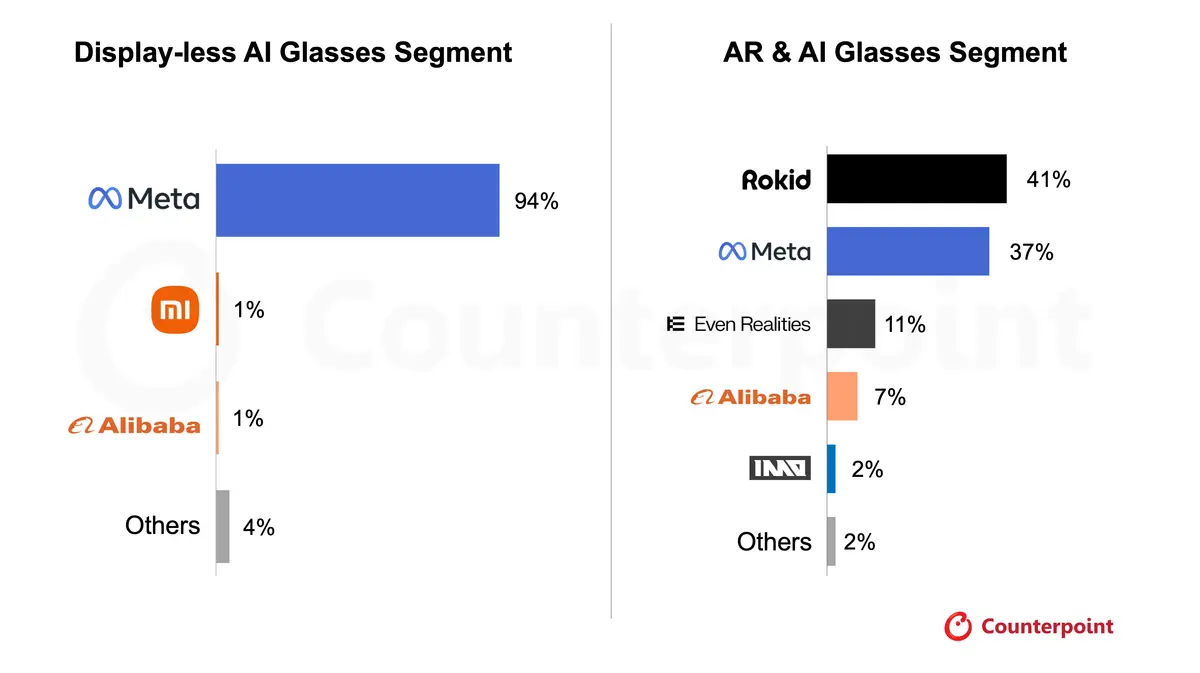
- Meta entfielen 94 % der weltweiten Auslieferungen von displaylosen AI-Brillen, wobei das Volumen im ersten Halbjahr 2026 im Jahresvergleich um 260 % und gegenüber dem Vorhalbjahr um 22 % zunahm. Außerhalb von Meta bleibt der Markt stark fragmentiert.
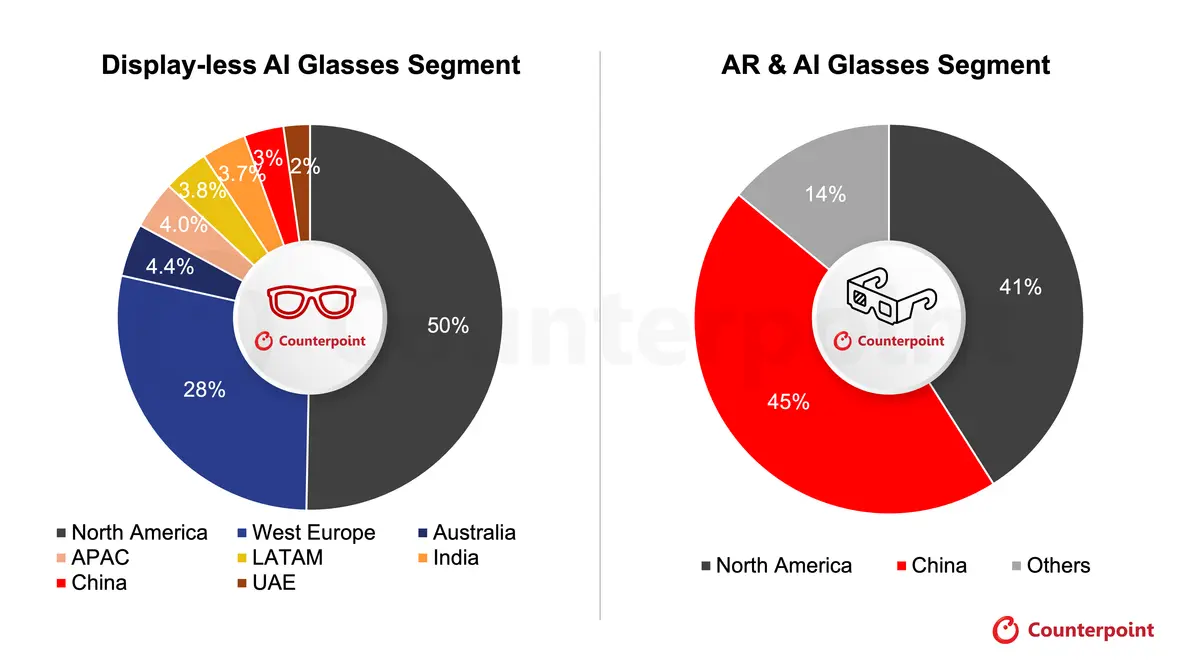
- Die Auslieferungen von AR- & AI-Brillen wuchsen von einer kleinen Basis aus um 449 % im Jahresvergleich, wobei chinesische OEMs – darunter Rokid, Even Realities und Alibaba – die Kommerzialisierung vorantrieben, unterstützt durch eine relativ ausgereifte heimische Lieferkette. China machte 45 % der Segmentauslieferungen aus und lag damit vor Nordamerika mit etwa 41 %.
- Steigende Preise für Speicher und andere Komponenten sowie wachsende öffentliche Bedenken hinsichtlich der Datenschutzimplikationen von Kameras in AI-Brillen erweisen sich als zentrale Herausforderungen für die kurzfristige Entwicklung der Branche. Wir erwarten jedoch nicht, dass diese Herausforderungen den allgemeinen Wachstums- und Innovationskurs der Branche verändern werden.
Peking, Berlin, Buenos Aires, Fort Collins, Hongkong, London, Neu-Delhi, Seoul, Taipeh, Tokio – 21. September 2026
Die weltweiten Auslieferungen von AI-Brillen im weiteren Sinne, einschließlich displayloser AI-Brillen sowie AR- & AI-Brillen, stiegen im ersten Halbjahr 2026 im Jahresvergleich um 263 %, so der Global Intelligent Eyewear Market Tracker von Counterpoint Research. Preisgünstigere, leichte displaylose AI-Brillen dominierten weiterhin mit einem Anteil von 96 % an den Gesamtauslieferungen, während AR- & AI-Brillen, die größtenteils auf Wellenleiterlinsen für optische Durchsicht-Erlebnisse angewiesen sind, aufgrund höherer Kosten, geringerer Technologiereife und sperrigerer Formfaktoren relativ klein und ein Nischenprodukt blieben.
Weltweite Auslieferungen von AI-Brillen nach Gerätetyp, H1 2025-H1 2026
Quelle: Counterpoint Research's Intelligent Eyewear Market Tracker, H1 2026 Update
Im ersten Halbjahr 2026 wuchs das Segment der displaylosen AI-Brillen um 258 % im Jahresvergleich und um 22 % im Vergleich zum zweiten Halbjahr 2025, was hauptsächlich auf die kontinuierliche Expansion von Meta und EssilorLuxottica zurückzuführen ist.
Zum Wettbewerbsumfeld des Marktes sagte Research VP Peter Richardson: „Drei Jahre nach der Einführung der Ray-Ban Meta AI Glasses im Jahr 2023 ist das Wettbewerbsumfeld des globalen AI-Brillenmarktes weitgehend unverändert geblieben. Meta festigte seine Dominanz im ersten Halbjahr 2026 weiter und machte etwa 94 % der weltweiten Auslieferungen aus.“
Metas Auslieferungen wuchsen im ersten Halbjahr 2026 im Jahresvergleich um 260 % und gegenüber dem Vorhalbjahr um 22 %, angetrieben durch neue Varianten der Ray-Ban Meta AI Glasses, die Einführung preisgünstigerer Meta Glasses, die Expansion in neue Märkte und umfangreichere Einzelhandelsaktionen. Jenseits von Meta bleibt der Markt für AI-Brillen trotz der Markteinführungen chinesischer Akteure wie Alibaba und Huawei fragmentiert.
Das Segment der AR- & KI-Brillen ist zwar noch relativ klein, wächst jedoch schnell: Die Auslieferungen stiegen im ersten Halbjahr 2026 im Jahresvergleich um 449 % und gegenüber dem Vorquartal um 18 %. Im Gegensatz zu KI-Brillen ohne Display sind chinesische OEMs wie Rokid, Even Realities, Alibaba und INMO führend bei der Kommerzialisierung, was China zum klaren Vorreiter in dieser Kategorie macht.
Zur Erklärung dieser Divergenz merkte Principal Analyst Flora Tang an: „In diesem frühen Stadium wird die Wettbewerbslandschaft stärker durch das Produktangebot als durch die Verbrauchernachfrage geprägt. China hat ein relativ ausgereiftes Ökosystem für AR-Brillen aufgebaut, das von Herstellern von Mikro-Displays über Wellenleiter-Anbieter – eine der kritischsten Komponenten – bis hin zu Fertigungspartnern, Anbietern von Audiokomponenten und anderen wichtigen Komponentenlieferanten reicht. Chinesische Unternehmen neigen zudem dazu, Produkte früher auf den Markt zu bringen, schneller zu iterieren und ihre Angebote auf Basis von Nutzerfeedback zu verfeinern. Im Vergleich dazu verfolgen Unternehmen wie Meta und Apple im Allgemeinen einen vorsichtigeren Ansatz und warten ab, bis die Technologien ausgereifter sind, bevor sie skalieren.“
Globaler Marktanteil der KI-Brillen-OEMs, 1. Halbjahr 2026
Quelle: Counterpoint Research's Intelligent Eyewear Market Tracker, Update 1. Halbjahr 2026
Globaler Marktanteil der KI-Brillen nach Region, 1. Halbjahr 2026
Quelle: Counterpoint Research's Intelligent Eyewear Market Tracker, Update 1. Halbjahr 2026
Im Segment der KI-Brillen ohne Display haben Meta und EssilorLuxottica eine aggressivere Expansionsstrategie verfolgt, die das Wachstum in Nordamerika, Westeuropa, Lateinamerika, Indien und neueren APAC-Märkten vorangetrieben hat. Währenddessen blieb China der führende Markt für AR- & KI-Brillen, gefolgt von Nordamerika.
Während sich der globale Markt für KI-Brillen weiterentwickelt, entstehen neue Herausforderungen, insbesondere steigende Preise für Halbleiterkomponenten, vor allem bei Speichern, sowie wachsende öffentliche Bedenken hinsichtlich Datenschutz und Kameras in KI-Brillen. Diese Gegenwinde könnten kurzfristig für größere Unsicherheit sorgen und das Marktwachstum belasten.
Trotz der kurzfristigen Herausforderungen erwarten wir, dass der Markt für KI-Brillen seinen starken Wachstumskurs beibehält, da Meta, Google, Samsung und Apple ihre Investitionen und den Wettbewerb intensivieren. Die nächste Wachstumsphase wird durch agentische KI-Brillen vorangetrieben, die proaktivere, kontextbezogene Erfahrungen bieten, ermöglicht durch Fortschritte bei agentenintegrierter Software, Betriebssystemen, Sprachinteraktion sowie ultra-stromsparender Sensorik und Computertechnologien. Diese Entwicklungen dürften neue Wachstumschancen für Komponentenanbieter im Ökosystem der KI-Brillen schaffen. Wir erwarten zudem, dass eine breitere Palette an Formfaktoren für KI-Brillen entstehen wird, um Datenschutzbedenken im Zusammenhang mit Kameras auszuräumen, darunter kamerafreie KI-Audiobrillen sowie KI-Brillen, die primär für das Kontextverständnis und nicht für Foto- oder Videoaufnahmen mit Kameras ausgestattet sind.
Für einen detaillierten Überblick über die globale Marktlandschaft für KI-Brillen im ersten Halbjahr 2026 verweisen wir auf den Intelligent Eyewear Market Research Service von Counterpoint Research.
** Definitionen der in diesem Bericht verwendeten Begriffe:
- In diesem Bericht beziehen sich KI-Brillen auf intelligente Brillen, die mit KI-fähigen Prozessor(en) ausgestattet sind, um KI-Funktionen auf dem Gerät zu unterstützen. Um eine relativ natürliche Benutzerinteraktion zu ermöglichen, müssen diese Brillen mindestens zwei der folgenden Komponenten enthalten: Lautsprecher, Mikrofon(e), Kamera(s) und AR-Display(s).
- KI-Brillen ohne Display beziehen sich auf KI-Brillen ohne ein durchsichtiges Display, wie z. B. Ray-Ban Meta AI Glasses, Xiaomi AI Glasses und Alibaba Qwen AI Glasses G1.
- AR- & KI-Brillen beziehen sich auf KI-Brillen, die mit den notwendigen Display(s) und optischen Komponenten ausgestattet sind, um ein optisches Durchsicht-Erlebnis zu ermöglichen. Die meisten AR- & KI-Brillen verwenden derzeit Wellenleiter-Linsen. Typische Produkte sind Rokid Glasses, Meta Ray-Ban Display und Alibaba Qwen Glasses S1.
Über Counterpoint Research
Counterpoint Research ist ein globales Marktforschungsunternehmen, das sich auf Produkte im gesamten Technologie-Ökosystem spezialisiert hat. Wir beraten eine Vielzahl von Kunden – von Smartphone-OEMs bis hin zu Chipherstellern, Channel-Akteuren und Big-Tech-Unternehmen – über unsere Büros in den wichtigsten Innovationszentren, Fertigungsclustern und Handelszentren der Welt. Unser Analystenteam, das von erfahrenen Experten geleitet wird, arbeitet mit Stakeholdern aus dem gesamten Unternehmen zusammen – von der Führungsebene bis hin zu Fachleuten in den Bereichen Strategie, Analyst Relations (AR), Market Intelligence (MI), Business Intelligence (BI), Produkt und Marketing – um Dienstleistungen anzubieten, die Marktdaten, Branchen-Vordenkerrolle und Beratung umfassen. Unsere Kernbereiche umfassen AI, Automotive, Unterhaltungselektronik, Displays, eSIM, IoT, Standortplattformen, Makroökonomie, Fertigung, Netzwerke und Infrastruktur, Halbleiter, Smartphones und Wearables. Besuchen Sie unsere Insights-Seite, um unsere öffentlich zugänglichen Marktdaten, Erkenntnisse und Vordenker-Analysen zu erkunden, unseren Fokus zu verstehen, unsere Analysten kennenzulernen und ein Gespräch zu beginnen.
Folgen Sie Counterpoint Research

