- 2026 年第三季度中国智能手机出货量同比下降 10%,在存储芯片价格持续上涨的背景下,创 14 年来同期最低水平。
- 华为与苹果合计占据 40% 的市场份额,进一步拉开了与竞争对手的差距;这表明在存储芯片供应危机期间,拥有强大的高端产品线是获取市场份额的一大优势。
- 得益于相对稳定的定价策略,华为在第三季度继续保持市场领先地位。然而,自 9 月起的涨价举措预计将对第四季度的销售造成压力。
- iPhone 18 Pro 系列在中国市场上市初期表现强劲,这得益于基础版发布推迟,以及与高端安卓旗舰机之间的价差缩小,从而提升了其市场竞争力。
- 随着苹果和华为纷纷加入涨价行列,持续上涨的存储成本正越来越难以由厂商内部消化,进一步给消费者需求带来了压力。
根据 Counterpoint Research 市场监测服务初步数据,2026 年第三季度中国智能手机出货量同比下降 10%,创下自 2012 年以来第三季度的最低水平。市场降幅基本符合 Counterpoint Research 的预期;由于存储价格持续上涨,物料清单(BoM)成本显著增加,且供应短缺问题进一步加剧,导致下半年跌幅扩大。
中国前六大智能手机品牌出货量占比(2026 年第三季度初步数据)
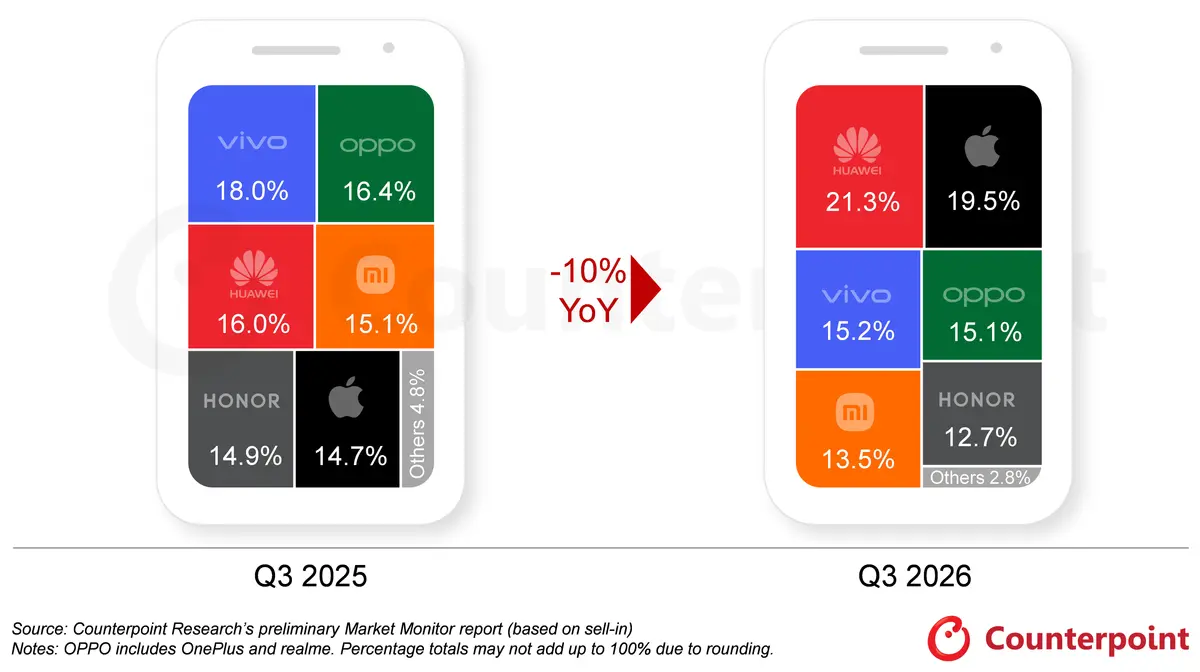
来源:Counterpoint Research 初步市场监测报告(基于 Sell-in),2026 年第三季度
注:OPPO 包括一加和 realme。由于四舍五入,百分比总和可能不等于 100%。
2026 年第三季度,华为以 21.3% 的市场份额领跑中国智能手机市场。得益于该季度前期价格的稳定,华为旗下各系列产品均表现稳健。入门级的畅享 90 Pro Max、中端的 Nova 16 以及旗舰机型 Mate 80 的强劲销售,助力华为在第三季度的出货量同比增长 19%。然而,华为自 9 月 1 日起正式上调了产品价格,这可能会给未来的销售带来进一步压力。
苹果以 19.5% 的市场份额在 2026 年第三季度位居第二。iPhone 18 Pro 系列在中国市场表现强劲,上市前三周的销量较 iPhone 17 Pro 系列同比增长了 23.5%。基础款 iPhone 18 的发布推迟,促使部分消费者转而购买 Pro 系列机型,从而助推了 Pro 系列初期的销售势头。
9 月迎来一波旗舰机发布潮,多数机型在国庆节前上市,旨在抓住假期消费高峰。中国安卓手机厂商采取了不同的产品策略:小米推迟了标准版小米 18 的发布,而 vivo、OPPO 和荣耀则在旗舰产品阵容中增加了 Pro Max 机型。与此同时,OPPO 和荣耀还推出了定位略低于基础版、价格更亲民的机型,例如 Find X10E 和 Magic9 超能版。通过扩大价格范围,OEM 厂商能够更好地引导消费者的价格预期,在消化零部件成本上涨压力的同时,将起售价的涨幅控制在一定范围内。这使得厂商既能维持平均售价(ASP)的增长,又能最大限度地降低涨价对销量的潜在负面影响。
随着华为和苹果也加入涨价行列,成本上涨的幅度表明,OEM 厂商已越来越难以完全消化零部件成本的增加。面对日益普遍的涨价趋势,消费者则采取推迟换机时间、等待大型促销节点再购买,或是转向翻新机市场以寻求更实惠选择等应对方式。这些行为可能会进一步削弱智能手机需求,并给第四季度的销售带来额外压力。
- 完 -
关于 Counterpoint Research
Counterpoint Research 是一家专注科技生态系统全产业链产品的全球市场研究公司。依托分布于全球主要创新枢纽、制造业集群及商业中心的办公室,我们的服务对象涵盖智能手机原厂、芯片供应商、渠道伙伴和大型科技公司等各类客户。我们的分析师团队由经验丰富的专家领衔,通过与从企业高管到战略、分析师关系(AR)、市场情报(MI)、商业智能(BI)、产品、营销等各职能的专业人士紧密合作,提供市场数据、行业洞察及定制化咨询等综合服务。我们的核心研究领域包括:人工智能、汽车、消费电子、显示技术、eSIM、物联网、定位平台、宏观经济、制造业、网络与基础设施、半导体、智能手机及可穿戴设备。欢迎访问我们的官网,进入洞察页面,查阅公开的市场数据、深度分析及前瞻观点,了解我们的研究重点,认识我们的分析师,并随时与我们联系交流。
Counterpoint Research 中国媒体联系人
Sally Yu 市场经理

