ここ数日間、私たちはジャーナリスト、サプライチェーンパートナー、業界のクライアントと、Jensen Huang氏のNVIDIAの社長、最高経営責任者(CEO)、取締役としての突然の辞任について話し合ってきました。これは単なる一企業のリーダー交代にとどまらず、AIバリューチェーン全体のペースをリセットする出来事となることでしょう。
最高財務責任者(CFO)のColette Kress氏が暫定CEOに就任し、半導体業界のベテランであるHarvey Jones氏がNVIDIA初の取締役会長に就任しました。Jensen氏は3年間、単にNVIDIAを経営する以上の役割を果たしてきました。彼はAI業界全体の年間リズムを決定し、ファウンドリ、メモリメーカー、パッケージングパートナー、ハイパースケーラーを1年単位のペースで牽引してきました。
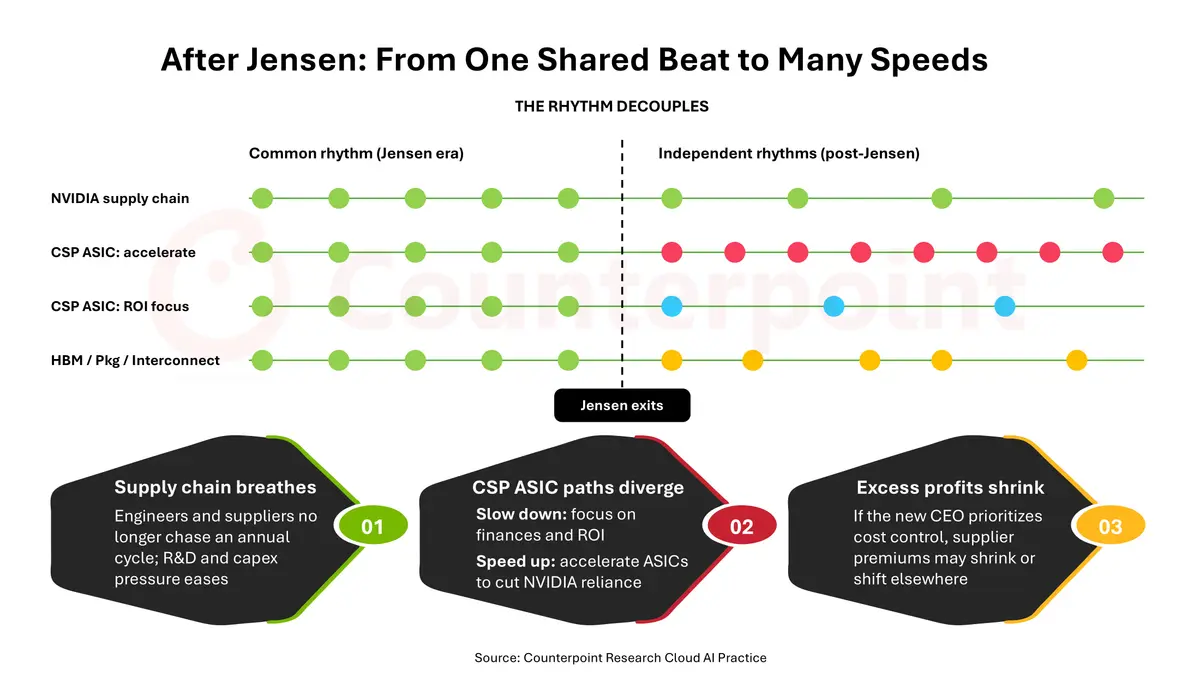
業界が単一の共有リズムから多様なスピードへと移行する中で、私たちは6つの影響を予測しています:
1. リズムが分断される前の強固な短期ロードマップ
BlackwellからVera Rubinに至るNVIDIAのロードマップは確定しており、同社の厚いエンジニア層によって、今後18〜24か月間はエコシステムが維持されるはずです。それ以降は、後任の常任CEOに大きく依存することになります。
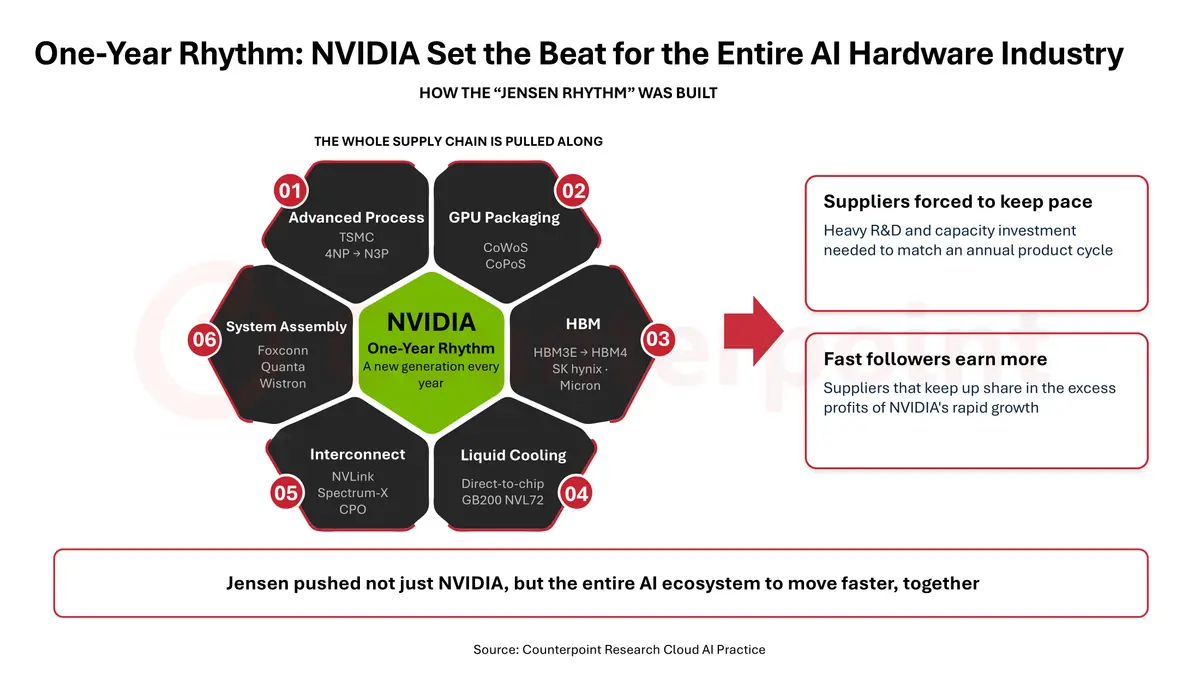
Jensen氏の下で、NVIDIAはエコシステム全体を年間サイクルに乗せました。これには、TSMCの先端プロセスノード(4NP/N3P)やCoWoSパッケージングから、SK HynixやMicronのHBM3E/HBM4メモリ、NVLink/Spectrum-Xインターコネクト、チップ直冷式の液冷システム、そしてFoxconn、Quanta、WistronといったODM(相手先ブランド設計製造業者)のラック組み立てまでが含まれます。
- 注目すべき点: 暫定リーダーおよび次期リーダーが実行とガバナンスに注力する間、創業者主導の新しい実験は一時停止される可能性があります。もし共有リズムが中長期的に減速すれば、サプライヤーやエンジニアには余裕が生まれ、研究開発(R&D)や設備投資へのプレッシャーは軽減されることでしょう。その代償として、サプライチェーンの四半期ごとの成長は鈍化することになります。
2. 5層のAIケーキ全体に広がるリーダーシップの空白
Jensen氏はNVIDIAのあらゆる要素を統合していました。彼は技術的なビジョナリーであり、エバンジェリストであり、絶対的なディールメーカーであり、エコシステムの資金提供者であり、サプライチェーンの交渉人でもありました。一人の後継者がそのすべてをカバーすることは不可能です。
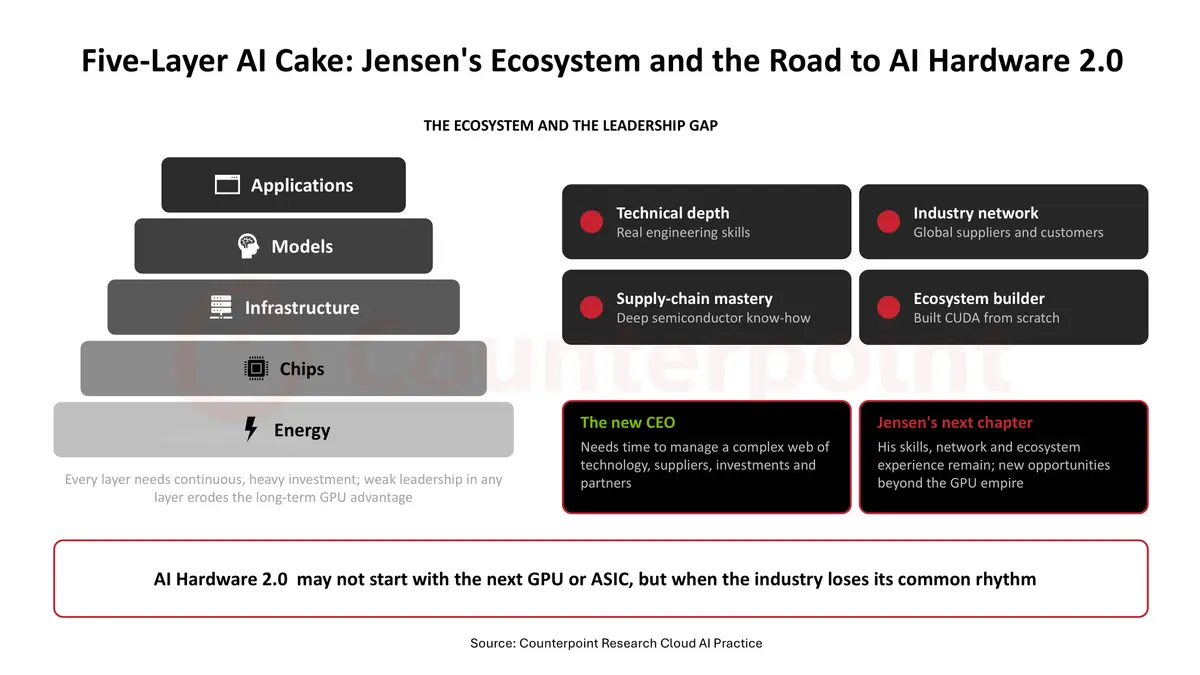
NVIDIAの優位性は、エネルギー、チップ、インフラ、モデル、アプリケーションというスタックのあらゆる層に支えられており、それらすべてがCUDAによって結びついています。各層には多額の投資が必要であり、いずれかの層でリーダーシップが弱まれば、GPUの優位性は損なわれます。
- 注目点:恒久的なリーダーが方向性を定めるまでの間、ソブリンAI案件やネオクラウド(neocloud)向け融資の進捗が鈍化する可能性があります。Jensen氏自身の次の動きも不透明な要素です。同氏は深い技術的知識、強力なネットワーク、そして長年にわたるエコシステムでの経験を携えて退任します。
3. 組織の摩擦と人材流出のリスク
数十年にわたり、NVIDIAはフラットな組織構造で運営されてきました。数十人の上級幹部がJensen氏に直接報告し、後継者は指名されていませんでした。従来の階層型組織への移行は、長年同氏を支えてきた側近たちが新しい報告ラインに適応し、リーダーシップの役割を競い合う中で、組織にとっての試練となるでしょう。
- 注目点:取締役会が恒久的なCEOを探す中で、今後数四半期にわたる上級幹部の退任。
4. サプライチェーンの力学の変化と利益率の圧縮
コンポーネントおよびサーバーのサプライチェーン全体での対話において、慎重な姿勢と静かな機会が混在しています。Appleのサプライヤーと同様に、NVIDIAのパートナー企業は支配的な顧客と共に歩んできましたが、Jensen氏の年次ペースについていけた場合にのみ利益を享受できました。
5. 競合他社への好機とCSPのASIC戦略の分岐
この移行は、AMDからハイパースケーラーのカスタムシリコンチームに至るまで、競合他社にとってここ数年で最大の好機となります。これは、サーバーAI向け特定用途向け集積回路(ASIC)の出荷台数が来年、GPUの出荷台数を上回るというカウンターポイントリサーチの予測を裏付けるものです。
クラウドサービスプロバイダー(CSP)は、以下の2つのグループに分かれる可能性が高いでしょう。
- ASICの加速:ハイパースケーラーは、NVIDIAへの依存度を減らすため、GoogleのTPUやAWS Trainiumなどのカスタムチップへの投資を拡大しています。
- 財務とROIへの注力: 他の購入者は支出を抑制し、投資収益率(ROI)をより厳しく精査しています。特に、米国の主要なデータセンターハブにおける電力網の制限や許認可の遅れが、導入計画を先送りさせています。
- 注目点:単一のサプライヤーへの依存を避けるため、2027年および2028年の予算において、より多くのマルチベンダーによるチップ調達が進むこと。
6. 世界的な規制の強化と「輸出管理2.0」
Huang氏の退任をめぐるガバナンスの論争は、AIインフラストラクチャを取り巻く規制環境をも変容させています。ワシントンは、物理的な出荷の取り締まり(「輸出管理1.0」)から、エンドユーザーの確認やリモートアクセスの検証(「輸出管理2.0」)へと移行しつつあります。
-
注目すべき点: 国際的なクラウドハブやネオクラウドにおけるKnow-Your-Customer(KYC:顧客確認)監査の強化、小規模バイヤーのリードタイム長期化、そして規制当局がAIコンピュートへのアクセス権を判断する中での地域的な出荷制限の可能性。コンプライアンスをクリアした大手通信事業者やエンタープライズ事業者は信頼できるパートナーとなる一方、不透明なリセラーは苦境に立たされるでしょう。
結論:創業者からスケールオペレーターへ
Gordon Moore、Steve Jobs、Bill Gates、Jensen Huangといった先見の明のある創業者は革命を起こします。しかし、それを数兆ドル規模の組織へと成長させるのは、規律あるオペレーターです。
AIハードウェア2.0は、次世代のGPUやカスタムASICから始まるわけではないかもしれません。業界が共有していたリズムを失いつつある今、すでに始まっている可能性があります。NVIDIAの取締役会にとっての問いは、Tim Cook、Satya Nadella、あるいはSundar Pichaiのような、冷静かつ技術的な信頼性を備え、同社を次の10年へと導けるオペレーターを見つけられるかどうかです。
詳細な調査については、購読者向けに提供されている以下のレポートをご参照ください:


