

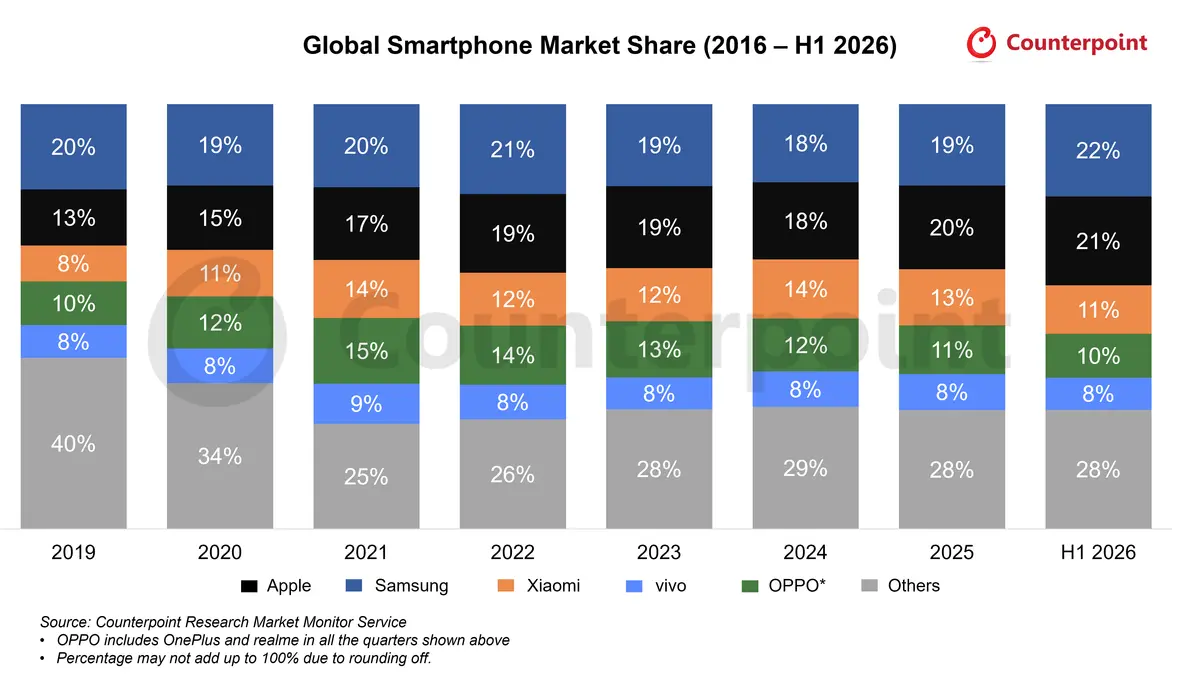
| ブランド | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | 2026年上期 |
| Samsung | 20.1% | 19.2% | 19.6% | 21.2% | 19.3% | 18.4% | 19.2% | 21.8% |
| Apple | 13.2% | 15.1% | 17.1% | 18.5% | 19.3% | 18.2% | 19.7% | 20.9% |
| Xiaomi | 8.4% | 10.9% | 13.7% | 12.4% | 12.5% | 13.9% | 13.2% | 11.4% |
| OPPO* | 10.3% | 12.3% | 15.5% | 13.9% | 13.2% | 12.5% | 11.5% | 10.3% |
| vivo | 7.7% | 8.2% | 9.4% | 8.2% | 7.5% | 8.3% | 8.5% | 7.6% |
| その他 | 40.3% | 34.3% | 24.8% | 25.8% | 28.2% | 28.7% | 28.0% | 28.1% |
市場ハイライト
- 2026年第2四半期のグローバルスマートフォン市場は、メモリ不足と価格上昇の深刻化により、前年同期比で7%減少しました。一部のOEMによる前倒しの出荷が、減少幅を緩和しました。
- 先進国市場は、プレミアム製品の比率が高いため、底堅く推移しました。北米は前年同期比6%増、西欧は1%減にとどまりました。
- Samsungは、有利な価格設定と競争力のあるダイナミクスに支えられ、シェア23%、前年同期比9%増で世界首位の座を奪還しました。
- AppleはiPhone 17シリーズが牽引し、前年同期比13%増で第2四半期として過去最高の21%のシェアを獲得しました。また、主要OEMの中で唯一、値上げを回避しました。
- Xiaomiは前年同期比26%減となり、トップ5の中で最大の減少幅となりました。同社はエントリーおよびミドルレンジの比率が高いため、メモリコストの上昇と購買力の低下による影響が拡大しました。
グローバルスマートフォン市場シェアの詳細はこちらをご参照ください。
Market Monitor - OEM Shipment by Region and Countries, Q2 2026
Excelファイル | 発行日: 2026年8月
本レポートは、モバイルハンドセット市場を追跡するマーケットモニターレポートシリーズの一部です。業界全体のデバイス出荷台数の97%以上をカバーする140以上のブランドについて、スマートフォンおよびフィーチャーフォンの四半期ごとの出荷台数をトラッキングしています。


