
カウンターポイントリサーチ(英文名: Counterpoint Research 以下、カウンターポイントリサーチ)は、2026年第3四半期グローバルスマートフォン出荷は前年同期比20%減少し、第3四半期として2012年以来の低水準の成長率となったという調査結果を含むMarket Monitor暫定推計による最新調査を発表致しました。
カウンターポイントリサーチのMarket Monitorの暫定推計によると、2026年第3四半期グローバルスマートフォン出荷は前年同期比20%減少し、第3四半期として2012年以来の低水準の成長率となりました。市場の落ち込みは、カウンターポイントリサーチの予測にほぼ沿ったものであり、第3四半期には、DRAMとNANDの価格上昇が止まらず、メモリーのコスト高騰による影響がさらに深刻化しました。これにより、BOM(Bill of Materials:部品表)コストが急上昇し、供給不足も一段と深刻化したことで、OEMメーカーの出荷に大きな影響が生じました。こうした状況を受け、OEMメーカーは部品コストの上昇分を消費者価格に転嫁し、2026年に入ってからグローバルスマートフォン市場における小売価格は20%上昇しました。これに伴い、市場の平均販売価格(ASP)もさらに上昇しています。
グローバルスマートフォン市場に関して、カウンターポイントリサーチのシニアアナリストShilpi Jainは次の通り述べています。
「第3四半期は、前四半期に続き、2四半期連続でメモリー危機の深刻な影響を受けました。極度のメモリー不足によって、スマートフォン市場では消費者の選別が進み、OEMメーカーの戦略だけでなく、消費者行動にも変化が生じています。消費者は従来の想定よりも長く端末を使い続けるようになり、整備済み中古端末(リファービッシュ品)を検討する動きが強まると共に、より価値の高い端末を重視する傾向が見られます。一方、OEMメーカーは収益性を確保するため、製品ポートフォリオや価格設定、市場戦略の見直しを進めています。
こうした変化によって、普及価格帯の市場では一段と厳しい状況が続く一方、プレミアム市場の需要は比較的底堅く推移しており、プレミアムセグメントと価格に敏感なセグメントの格差が拡大しています」
図: グローバルスマートフォン出荷台数シェア 上位5ブランド(暫定データ)
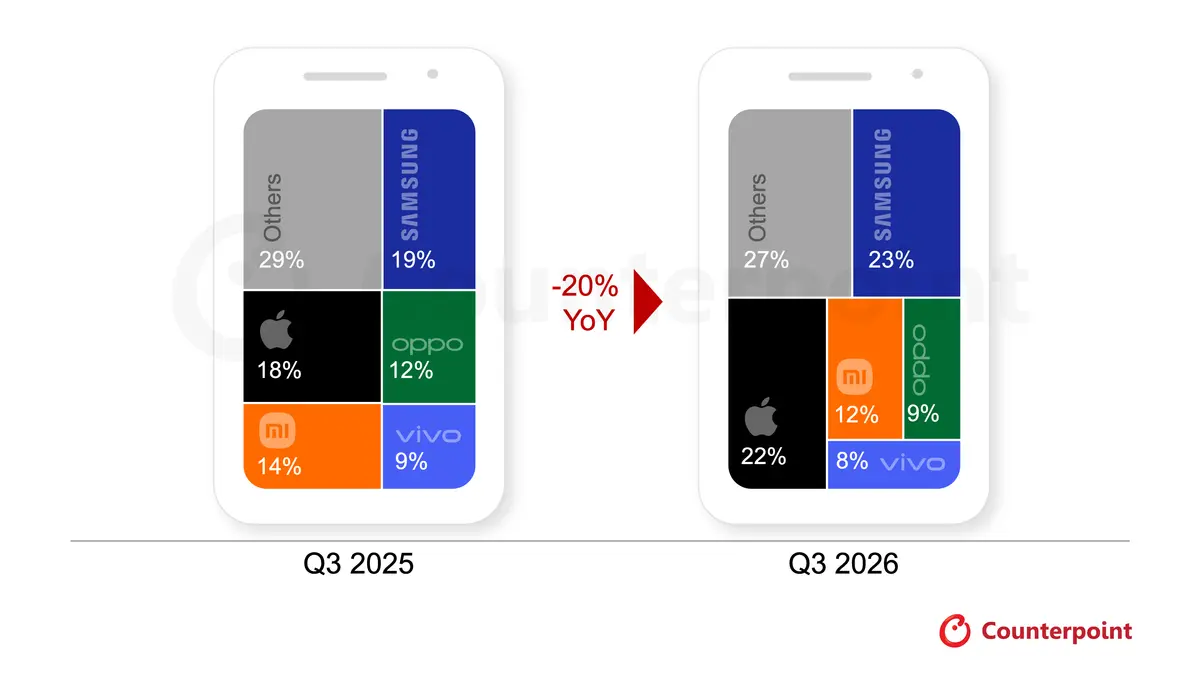
出典:カウンターポイントリサーチ preliminary Market Monitor Q3 2026(セルインベース)
※OPPOにはOnePlusとrealmeを含む・四捨五入によりシェアの合計が100%にならない可能性がある
Samsung は2026年第3四半期も首位を維持しました。出荷は前年同期比3%減少したものの、市場シェアは23%に上昇し、主要OEMメーカーの中で最大のシェア拡大を記録しました。同社はASPの引き上げと売上高の拡大を重視することで、出荷が減少する中でも金額ベースで堅調な成長を実現しました。これには、プレミアム化の推進と折りたたみスマートフォンの好調な新製品投入が寄与しています。Galaxy Z Fold8シリーズは発売当初から堅調な需要を獲得しました。また、一部の中国ブランドが新興国市場での展開を縮小する中、安定した部品供給がミッドレンジのAシリーズを支えました。
Apple は、出荷が前年同期比で減少したものの、市場シェアは22%に達し、第3四半期として初めて20%を超えました。出荷減少は、主にベースモデルのiPhone 18が投入されなかったことによるものです。このため、発売月における流通チャネル向けの初期出荷は、前年にiPhone 17シリーズ全モデルを投入した際と比較して少なくなりました。Appleも業界全体の値上げの動きに追随しましたが、その影響は第3四半期の最後の数週間に限られました。一方、iPhone 18 Proシリーズは、特に中国とインドで前世代モデルを上回る好調な立ち上がりを見せました。また、iPhone 17シリーズの販売好調が続いたことも、出荷の減少幅を抑える要因となりました。
Xiaomiの2026年第3四半期の出荷は、前年同期比30%以上の大幅な減少となり、市場シェアは12%に低下しました。同社はメモリー危機が続く中、採算の合わない利益率での端末販売を避けるため、低価格帯や非中核の海外市場での事業展開を縮小すると共に、ASPの引き上げや出荷計画の厳格化を進めました。一方、中国市場ではアッパーミドルレンジおよびプレミアムセグメントでの存在感を引き続き強めており、Xiaomi 18シリーズや折りたたみスマートフォンは好評を得ています。また、自社開発チップセットのXRING O3も、プレミアムセグメントにおける差別化を後押ししました。
OPPOとvivoは、いずれも出荷が前年同期比20%以上減少し、市場シェアはそれぞれ9%、8%に低下しました。両ブランドとも、メモリーコストの上昇を受け、エントリーおよびミッドレンジの製品全体で値上げを実施しました。OPPOは、製品の重複を減らし、コスト効率を改善するため、OPPO、realme、OnePlusの製品ポートフォリオと事業運営の統合を進めました。また、利益率の低いセグメントから、より収益性の高い市場やモデルへ供給を振り向けることで、収益性の確保を優先しています。
vivoは、主要市場であるインドと中国を重視する戦略を進めています。価格に敏感な消費者層を取り込むためにYシリーズを強化する一方、プレミアムセグメントのX、V、Sシリーズも拡充しています。しかし、値上げによって低価格モデルが主要な価格帯から外れたことに加え、在庫不足も出荷をさらに制約する要因となりました。
2026年の残りの期間に関しても、市場の見通しは依然として厳しい状況が続くと予想されます。部品コストが高止まりし、消費者の購買余力も低下する中、OEMメーカーは出荷の拡大よりも収益性を優先する傾向を強めています。今後も減産や製品ポートフォリオの絞り込み、プレミアム端末への注力が続くと見られる一方、価格に敏感なセグメントでは、端末価格の上昇と部品供給の制約によって、さらに厳しい状況に直面する見込みです。部品コストと供給環境が改善しない限り、市場全体の出荷が本格的に回復する可能性は低いと考えられます。
本プレスリリースに関する詳細並びに情報は、こちらからご覧いただけます。
https://counterpointresearch.com/jp/coverage/smartphones/smartphone-360
*本プレスリリースは2026年10月12日に発表されたプレスリリースの日本語版です。原文はこちらをご参照ください。
https://counterpointresearch.com/en/insights/global-smartphone-shipments-hit-a-new-low-with-20-percent-yoy-decline-lowest-in-14-years
今回の発表は、チャネル情報、POSデータ、ディストリビューターアンケート調査、公開データなどボトムアップデータソースとトップダウンリサーチの組み合わせによるカウンターポイント社独自の調査方法で実施したものです。
【カウンターポイントリサーチ概要】
テクノロジーエコシステム全体にわたる製品を専門とするグローバル市場調査会社です。世界の主要なイノベーションハブ、製造クラスター、商業センターに拠点を構え、スマートフォンOEM、チップメーカー、チャネル企業、大手テクノロジー企業など、幅広いクライアント様にサービスを提供しています。経験豊富な専門家が率いる当社のアナリストチームは、経営幹部から戦略、アナリストリレーション(AR)、市場情報(MI)、ビジネスインテリジェンス(BI)、製品・マーケティングの各分野のプロフェッショナルまで、企業全体のステークホルダーと連携し、市場データ、業界のソートリーダーシップ、コンサルティングといった幅広いサービスを提供しています。
主な調査領域には、AI、自動車、コンシューマーエレクトロニクス、ディスプレイ、eSIM、IoT、位置情報プラットフォーム、マクロ経済、製造、ネットワークおよびインフラ、半導体、スマートフォン、ウェアラブルを含みます。カウンターポイントリサーチの注力領域、アナリスト、対話の機会等におかれましては、Insightsページより一般公開市場データやインサイトをご確認ください。
公式ウェブサイト: https://counterpointresearch.com/jp
Counterpoint Researchをフォローする

