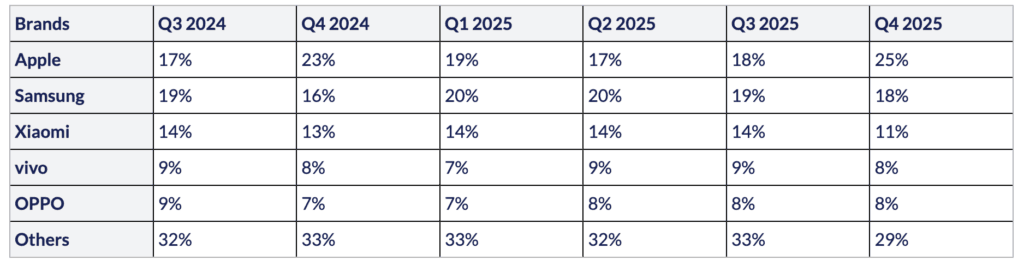
グローバルスマートフォン出荷データ(2024年第3四半期-2025年第4四半期)

 市場ハイライト
- グローバルスマートフォン市場は第4四半期も回復基調を維持し、前年比4%増を記録した。北米、西欧、韓国における年末需要の強さに加え、新興国市場での安定した勢いがこの四半期を支えました。
- 2025年第4四半期において、北米は主要地域の中で最も高い成長率を記録し、前年比8%増となりました。米国でのフラッグシップモデル需要の強さ、積極的な通信事業者プロモーション、そして季節的な買い替えサイクルが成長を後押ししました。
- アジア太平洋地域は2025年第4四半期に前年比2%増となりましたが、主要市場ごとに明暗が分かれました。中国は前年比では横ばいだったものの、年末に向けて需要が改善したことで前四半期比では大きく回復しました。
- 中東・アフリカ(MEA)は前年比5%増となり、ブランド展開の継続とマクロ経済環境の安定化が追い風となりました。この地域では湾岸諸国が、プレミアム需要の強さと消費者心理の改善を背景に成長を牽引した一方、アフリカの多くの市場では通貨安や購買力の制約が引き続き重しとなりました。全体としては、GCC主導の成長であり、アフリカは緩やかな回復にとどまりました。
- 中米・中南米(CALA)は前年比7%増となり、主要市場での需要改善が成長を支えました。CALAは想定以上に好調で、主にSamsungとHONORの成長、そしてメキシコ市場が第4四半期終盤にかけて安定化したことが寄与しました。
- Appleは2025年第4四半期に市場首位となり、前年比14%増を記録しました。iPhone 17シリーズへの強い需要に加え、主要先進国市場での年末商戦の勢いが追い風となりました。さらに、大規模な買い替えサイクル、主要市場での積極的な販促施策、そして高い製品価値提案も成長を支えました。
- Samsungは2位となり、出荷台数は前年比17%増と、上位5ブランドの中で最も高い成長率を記録しました。Galaxy Aシリーズ全体の幅広い好調と、プレミアム製品群の強さがその背景にありました。
- Xiaomiは3位を維持したものの、出荷は前年比11%減となりました。主要市場における供給制約と競争圧力が数量の重しとなったためです。Xiaomi 17フラッグシップモデルは好意的に受け止められたものの、中国市場でのAndroid需要の弱さとBOMコスト上昇圧力を受け、供給調整を余儀なくされました。
グローバルスマートフォン市場シェアデータの出典はこちらです。 Market Monitor - OEM Shipment by Region and Countries, Q4 2025 Excelファイル|発行日:2026年2月 本レポートは、モバイル端末市場を追跡するレポートシリーズの一部であり、業界全体の出荷台数の97%以上をカバーする140以上のブランドについて、スマートフォンおよびフィーチャーフォンの四半期出荷台数を追跡しています。 詳細はこちら お問い合わせはこちら


