カウンターポイントリサーチ (英文名: Counterpoint Research 以下、カウンターポイントリサーチ)は、グローバルスマートフォン市場における200ドル未満のスマートフォン年間出荷台数は、2025年から2030年にかけて2億3,000万台以上減少する見通しである一方、スマートフォン市場全体では、2030年までに2025年の出荷規模に近い水準まで回復するだろうという市場調査に基づく予測を含むSmartphone Shipment Forecast by Price Bandによる最新調査を発表致しました。
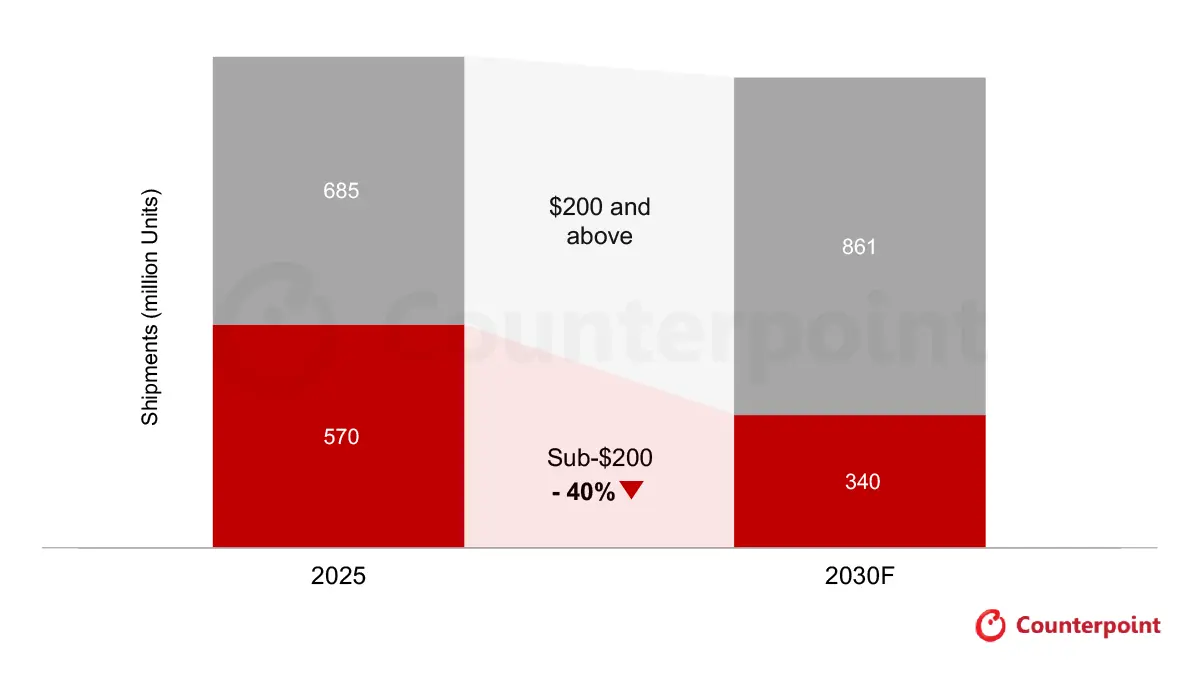
カウンターポイントリサーチの最新調査Smartphone Shipment Forecast by Price Bandによると、グローバルスマートフォン市場における200ドル未満のスマートフォン年間出荷台数は、2025年から2030年にかけて2億3,000万台以上減少する見通しです。同セグメントの出荷ボリュームは、この期間に約40%減少すると予測されている一方、スマートフォン市場全体では、2030年までに2025年の出荷規模に近い水準まで回復すると予測されています。
この乖離は、2026~2027年の市場低迷がもたらす構造的な影響を反映しています。メモリやチップセットのコスト上昇、最低仕様要件の引き上げ、さらに戦略的重要性の低い市場でのプレゼンス維持に対するOEMの意欲低下により、エントリー価格帯の製品供給は大幅に減少する見通しです。一部の消費者はより上位の価格帯へ移行する一方、現在使用している端末をより長く使い続ける消費者も出てくるとみられます。また、中古スマートフォンが一部の需要を吸収する一方、端末価格がすでにモバイルインターネット利用の大きな障壁となっている市場では、初めてスマートフォンを購入するユーザーの増加が鈍化するリスクもあります。
カウンターポイントリサーチのプリンシパルアナリストYang Wangは、次の通り述べています。
「スマートフォン市場は台数ベースでは回復するものの、低価格帯市場が以前の規模に戻ることはないでしょう。今後の機会は、より高いスペックを備えたメインストリーム製品やプレミアム製品へと移っていきますが、上位価格帯だけですべての減少分を吸収することはできません。その結果、市場全体の規模は同程度でありながら、市場価値や競争構造は大きく異なるものになることでしょう。また、より広い意味でのコネクティビティにもリスクがあります。手頃な価格の新品スマートフォンが減少すれば、低所得市場における初回購入者がインターネットに接続することがより難しくなる可能性があります。」
図1: グローバルスマートフォン市場は回復する一方、200ドル未満の出荷台数は回復せず
出典:カウンターポイントリサーチ Smartphone Shipment Forecast by Price Band, September 2026
低価格帯市場の縮小は市場低迷後も継続に
グローバルスマートフォン出荷台数は2030年に約12億台まで回復し、2025年の水準をわずかに下回る程度になると予測されています。しかし、200ドル未満の出荷台数は約40%少ない水準にとどまる一方、200ドル以上の出荷台数は約26%増加する見通しです。エントリー価格帯は縮小の大部分を占めるとみられます。これは、部品コストがBOM(部品表)コスト全体に占める割合がより大きく、メーカー側にもコスト上昇を吸収する余地が少ないためです。
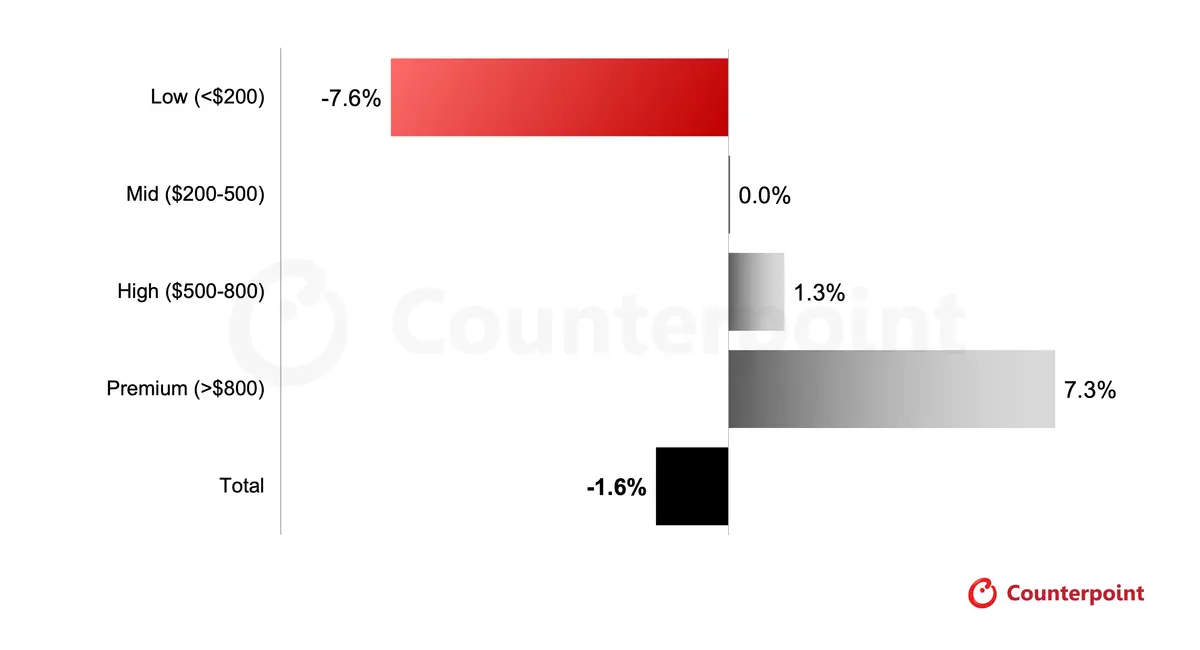
2030年までの成長軌道は、価格帯によって大きく異なる見通しです。プレミアムスマートフォンの出荷台数は年平均成長率(CAGR)約7%で増加すると予測される一方、ハイエンドおよびミッドレンジは概ね横ばいとなる見込みです。特に重要なのが、ミッドレンジ市場が横ばいで推移する点です。低価格スマートフォンの減少が単純に消費者の上位価格帯への移行によるものであれば、隣接する価格帯は大きく成長するはずです。しかし今回の予測では、上位価格帯への移行に加え、買い替え時期の先送りや、新品端末そのものの需要消失が同時に起きることが示されています。そのため、上位価格帯だけでは200ドル未満で失われる出荷台数をすべて吸収することはできない見通しです。
その影響はスマートフォンの出荷台数だけにとどまりません。低・中所得国では、端末価格が依然としてモバイルインターネット普及の主要な障壁の一つとなっており、その影響は特に低所得層で大きくなっています。そのため、200ドル未満の市場縮小によって、フィーチャーフォンや共有端末から個人所有のスマートフォンへの移行が遅れる可能性があります。これは、有意義なコネクティビティやコンテンツ、付加価値サービスの普及を目指す通信事業者、政府、そしてモバイルエコシステム全体にとって、さらなる課題となる可能性があります。
このリスクに対応するには、端末の分割払い、下取りや循環型端末プログラム、対象を絞った補助金、税制改革、さらに商業的に持続可能なエントリーモデルの供給を維持するための業界全体の取り組みなど、より幅広いアフォーダビリティ対策が必要となります。
図2: 価格帯別スマートフォン出荷CAGR・2021~2030年
出典:カウンターポイントリサーチ Smartphone Shipment Forecast by Price Band, September 2026
ミッドレンジが業界の新たな主戦場に
ミッドレンジ市場の出荷は概ね横ばいで推移する見通しですが、OEM各社がより高いスペックを備えたマスマーケット向け製品に、新製品投入、マーケティング投資、販売チャネルのリソースを集中させることで、戦略的重要性はさらに高まるとみられます。この価格帯の製品では、より大容量のメモリやストレージ、5G接続、高性能カメラ、より長期のソフトウェアサポート、一部のオンデバイスAI機能などが、幅広い消費者が購入可能な価格帯で搭載されるケースが増えていくでしょう。
これにより、ミッドレンジは販売台数と収益性の両面でより重要になります。今後はスペックそのものだけでなく、デザイン、カメラ性能、バッテリー駆動時間、耐久性などが差別化要因として一段と重要になります。プレミアム技術がより低い価格帯へ展開されることで、OEM各社は消費者にフラッグシップ価格帯への移行を求めることなく、目に見える製品アップグレードを提供できる余地が広がるとみられます。一方、より多くのブランドが同じメインストリーム価格帯に新製品投入やマーケティング投資、販売チャネルのリソースを集中させるため、競争も激化する見通しです。需要規模が概ね横ばいの中でシェアを拡大することは難しくなり、利益率への圧力につながる可能性があります。
プレミアム市場が売上成長を牽引
プレミアムスマートフォンは2030年に向けて出荷に占める比率を高め、市場金額ではさらに大きな割合を占めるようになると予測されています。これにより、プレミアム市場はスマートフォン業界における売上成長と継続的な製品イノベーションの最大の機会となる見通しです。需要は、購買力の高いユーザー層、分割払い、下取り、エコシステムへのロイヤルティなどに支えられるとみられます。また、フォルダブル、高度なカメラ機能、大容量ストレージ、革新的なデザイン、より高性能なオンデバイスAIなどが、平均販売価格(ASP)を引き上げる新たな手段となります。
その恩恵は、確立されたブランド、強固なエコシステム、継続的な販売チャネルへの投資を持つベンダーに集中するとみられます。Appleは、引き続きプレミアムスマートフォン市場の市場価値に最も大きく貢献する企業となる見通しです。Samsungは、製品ポートフォリオ、事業規模、さらに市場カバレッジを確保するために低マージン製品も維持する姿勢を背景に、メインストリームとプレミアムの両市場で恩恵を受けるポジションにあります。Huaweiは、フラッグシップモデルやフォルダブル、中国市場での回復を背景に、上位価格帯の拡大に最も大きく貢献する中国OEMになると予測されています。その他の主要中国OEMにも製品ミックスを改善する機会はありますが、プレミアム市場で販売台数を拡大できるかどうかは、地域や販売チャネルによって異なる見通しです。
市場回復で高付加価値化が進む
部品供給が改善し、小売価格が安定するとともに、2026年から2027年に先送りされた購入需要が顕在化することで、2028年以降は出荷台数の回復がより強まると予測されています。ただし、市場低迷を経て形成されるスマートフォン市場は、構造的に以前とは異なるものになるとみられます。ミッドレンジはメインストリーム需要に占める割合を拡大し、プレミアム端末は業界全体の市場価値に占める割合を高める見通しです。
フォルダブルとオンデバイスAIは、製品差別化を強化し、OEM各社に新たな売上拡大手段をもたらすとみられます。ただし、いずれも単独で市場全体の出荷台数を大きく押し上げる「スーパーサイクル」を生み出すとは予測されていません。2030年に近づくにつれて、6G対応端末の本格的な商用化が追加的な買い替えサイクルを支え、高度な機能がプレミアムおよびミッドレンジ製品へ広がる動きを加速させるとみられます。一方で、ネットワーク、デバイス、AIの進化を世界のより幅広い人々へ届けるためには、手頃な価格でスマートフォンを所有できる選択肢を維持することも、同様に重要となります。
本プレスリリースに関する詳細並びに情報は、こちらからご覧いただけます。
https://counterpointresearch.com/en/reports/market-outlook-smartphone-shipment-forecast-by-price-band-september-2026
*本プレスリリースは2026年9月24日に発表されたプレスリリースの日本語版です。原文はこちらをご参照ください。
https://counterpointresearch.com/en/insights/component-cost-shock-could-wipe-out-more-than-230-million-sub-dollar-200-smartphone-shipemts
今回の発表は、チャネル情報、POSデータ、ディストリビューターアンケート調査、公開データなどボトムアップデータソースとトップダウンリサーチの組み合わせによるカウンターポイント社独自の調査方法で実施したものです。
【カウンターポイントリサーチ概要】
テクノロジーエコシステム全体にわたる製品を専門とするグローバル市場調査会社です。世界の主要なイノベーションハブ、製造クラスター、商業センターに拠点を構え、スマートフォンOEM、チップメーカー、チャネル企業、大手テクノロジー企業など、幅広いクライアント様にサービスを提供しています。経験豊富な専門家が率いる当社のアナリストチームは、経営幹部から戦略、アナリストリレーション(AR)、市場情報(MI)、ビジネスインテリジェンス(BI)、製品・マーケティングの各分野のプロフェッショナルまで、企業全体のステークホルダーと連携し、市場データ、業界のソートリーダーシップ、コンサルティングといった幅広いサービスを提供しています。
主な調査領域には、AI、自動車、コンシューマーエレクトロニクス、ディスプレイ、eSIM、IoT、位置情報プラットフォーム、マクロ経済、製造、ネットワークおよびインフラ、半導体、スマートフォン、ウェアラブルを含みます。カウンターポイントリサーチの注力領域、アナリスト、対話の機会等におかれましては、Insightsページより一般公開市場データやインサイトをご確認ください。
公式ウェブサイト: https://counterpointresearch.com/jp
Counterpoint Researchをフォローする


